Bessent tăng mua trái phiếu, đồng USD có nguy cơ trở thành bên chịu thiệt lớn nhất
Bộ Tài chính Mỹ quyết định tăng mạnh mua lại trái phiếu dài hạn nhằm hạ chi phí vay, nhưng nhiều chuyên gia cảnh báo động thái này có thể làm suy yếu đồng USD và thúc đẩy xu hướng đa dạng hóa tài sản.
Một số thành viên thị trường nhận định đây là bước ngoặt trong chính sách, khi Washington ngày càng chủ động hơn trong việc kiểm soát chi phí đi vay. Sau nhiều biện pháp gần đây nhằm kiềm chế lợi suất trái phiếu dài hạn, động thái này làm dấy lên lo ngại rằng chính sách của Mỹ có thể làm suy giảm niềm tin vào đồng USD và thúc đẩy nhà đầu tư tìm đến các tài sản thay thế.
Ông Gerald Gan, Giám đốc đầu tư của công ty quản lý tài sản đa gia đình Reed Capital tại Singapore, cho rằng: "Đồng USD chắc chắn là bên chịu thiệt hại lớn nhất."
Ông nhận định ông Bessent đang chủ đích kéo giảm lợi suất thực của trái phiếu dài hạn, đồng thời phát tín hiệu sẵn sàng chấp nhận một đồng USD yếu hơn để hỗ trợ nền kinh tế.
"Tôi sẽ tiếp tục đa dạng hóa danh mục, giảm tỷ trọng nắm giữ đồng USD," ông nói thêm.
Bộ Tài chính Mỹ thay đổi cách tiếp cận quản lý nợ
Bộ Tài chính Mỹ cho biết hôm thứ Tư sẽ "ít nhất tăng gấp đôi" kế hoạch mua lại các trái phiếu kỳ hạn từ 10 đến 30 năm đang lưu hành sau khi chi phí vay tăng lên mức cao nhất trong nhiều năm. Động thái này khiến ông Bessent trở thành Bộ trưởng Tài chính có mức độ can thiệp mạnh nhất trong nhiều thập kỷ.
Quyết định trên đánh dấu sự thay đổi so với cách tiếp cận quản lý nợ "đều đặn và có thể dự đoán" mà Bộ Tài chính Mỹ duy trì trong nhiều năm và cũng là nguyên tắc mà chính ông Bessent từng ủng hộ trong bài phát biểu vào tháng 11.
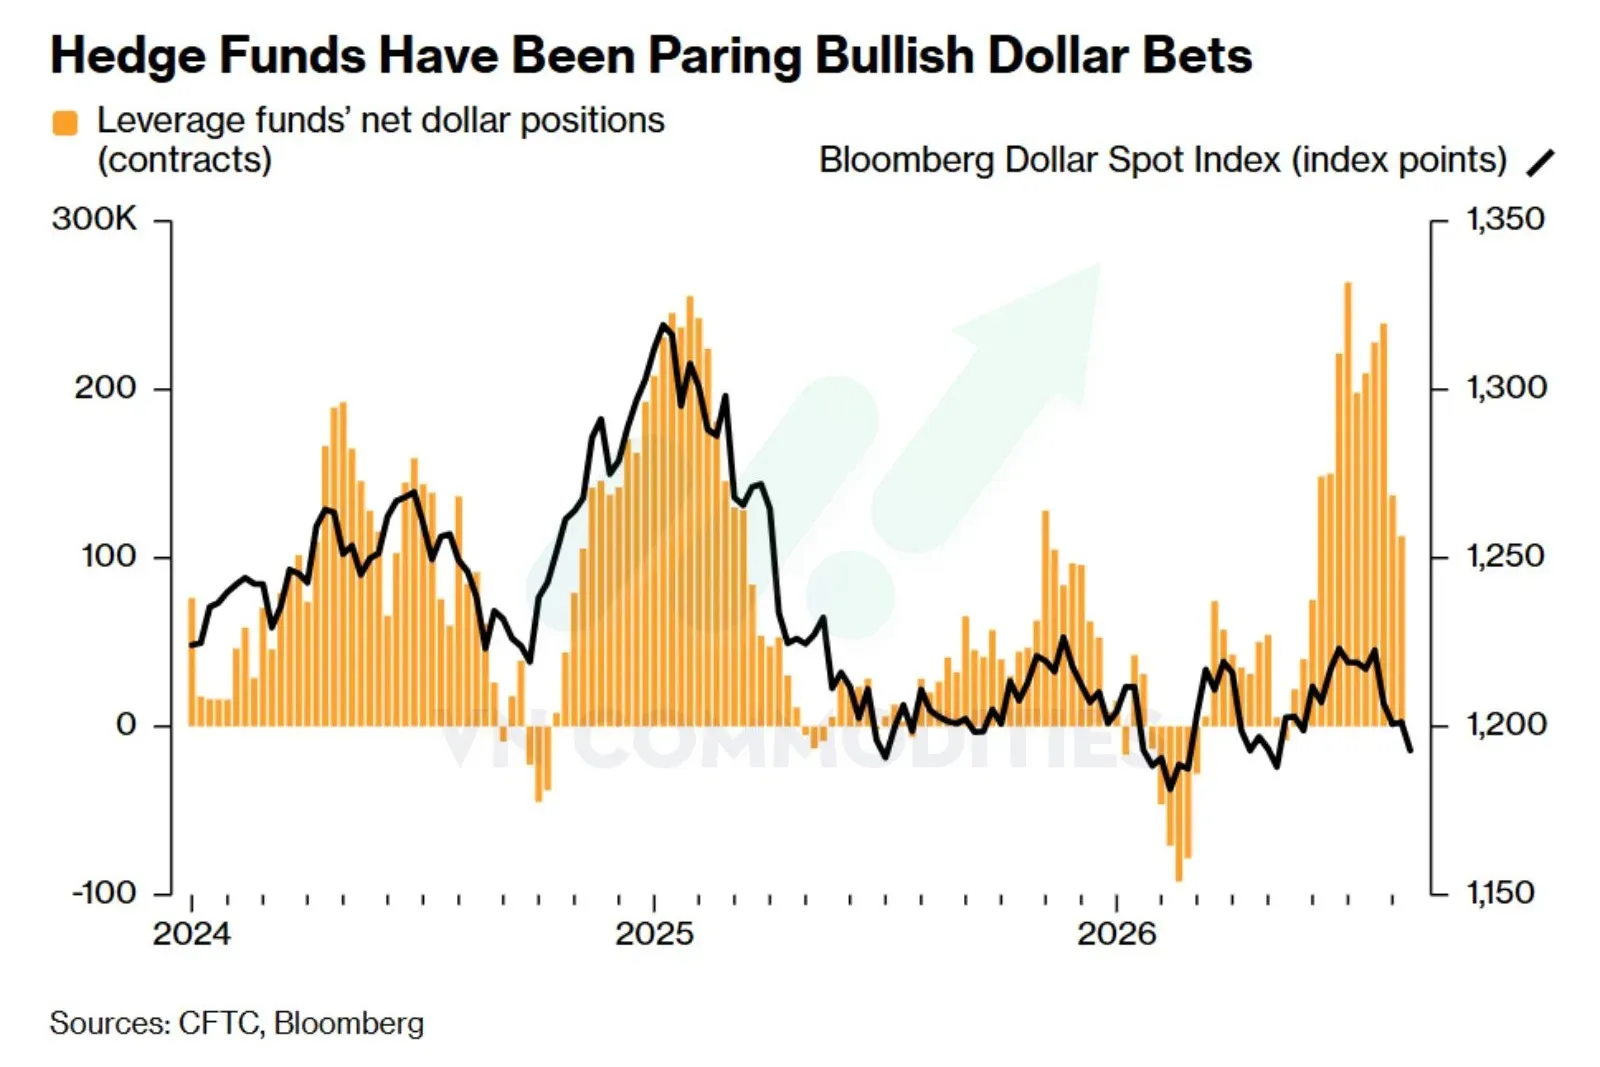
Bất kỳ nỗ lực nào nhằm kéo lợi suất trái phiếu Mỹ đi xuống đều có thể làm giảm sức hấp dẫn của các tài sản định giá bằng USD so với các tài sản tại những thị trường khác. Đồng thời, nếu nhà đầu tư cho rằng mục tiêu của chính sách là tạo điều kiện để Chính phủ Mỹ tiếp tục mở rộng vay nợ, điều đó cũng có thể khiến đồng USD mất giá.
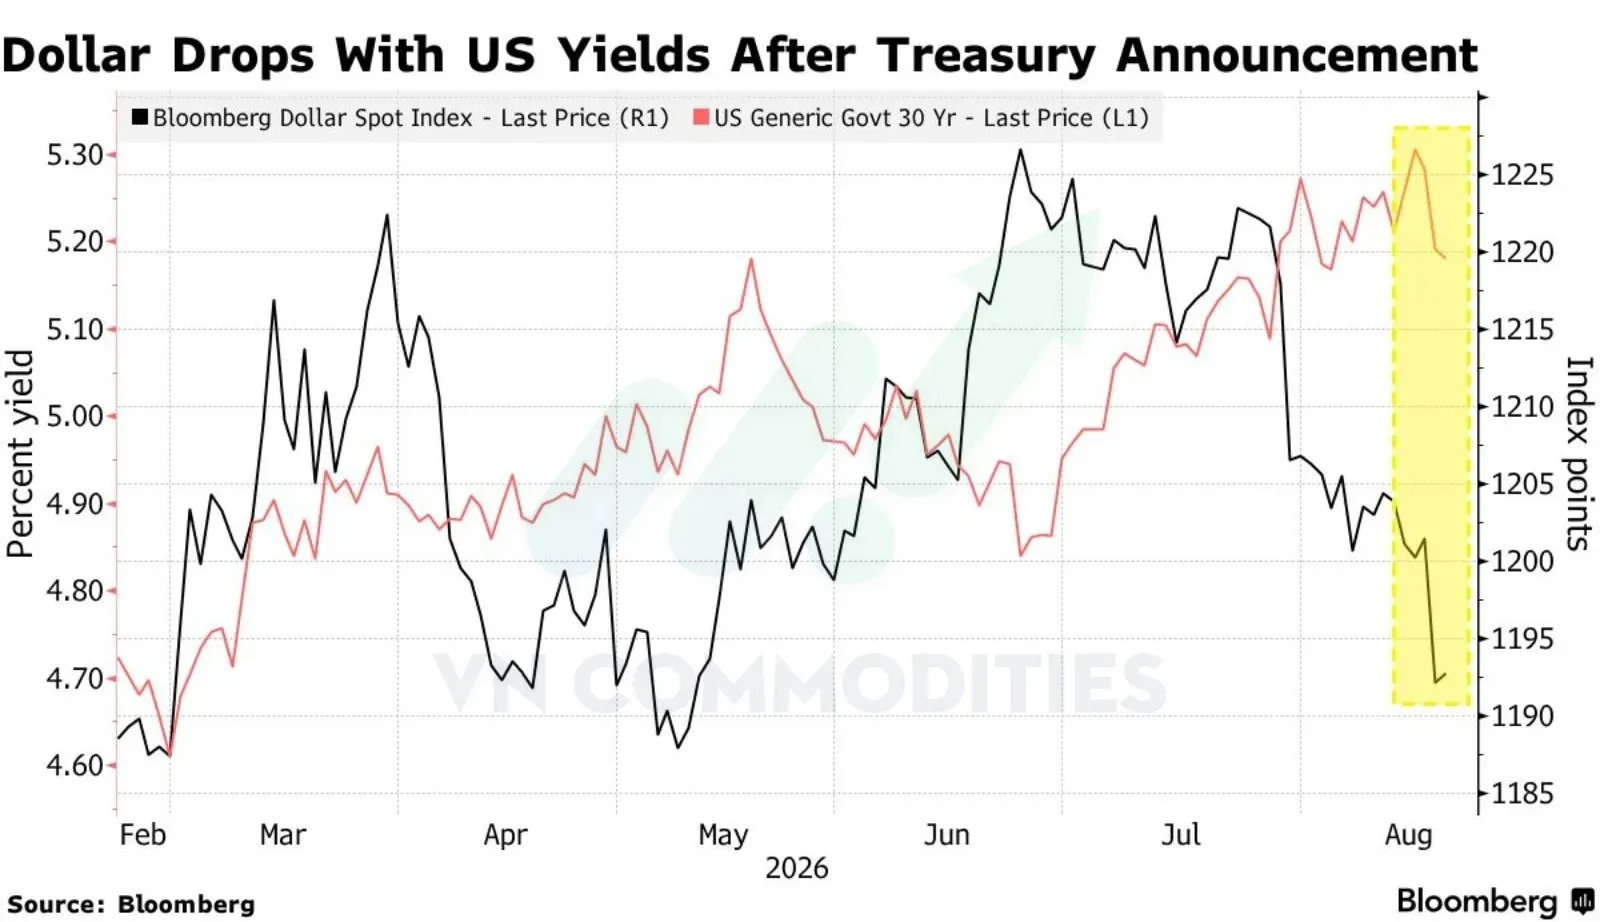
Sau thông báo, chỉ số Bloomberg Dollar Spot Index giảm xuống mức thấp nhất trong ba tháng trước khi phục hồi nhẹ 0,1% trong phiên thứ Năm. Đồng yên Nhật, franc Thụy Sĩ và đô la New Zealand nằm trong nhóm các đồng tiền tăng giá mạnh nhất so với USD.z
Lo ngại Mỹ can thiệp ngày càng sâu vào thị trường
Theo ông Amir Anvarzadeh, chiến lược gia tại Asymmetric Advisors (Singapore), kế hoạch mua lại trái phiếu được công bố chỉ vài tuần sau khi Mỹ phối hợp với Nhật Bản can thiệp để hỗ trợ đồng yên, khiến thị trường cảm nhận các nhà hoạch định chính sách đang ngày càng lo ngại.
"Tôi không cho rằng họ đang cố tình làm suy yếu đồng USD mà chủ yếu muốn ổn định lợi suất trái phiếu. Nhưng đồng USD lại trở thành tài sản phải hy sinh," ông nói.
Bà Audrey Childe-Freeman, Trưởng bộ phận chiến lược ngoại hối của Bloomberg Intelligence, cũng đánh giá động thái này có thể tạo áp lực giảm đối với USD.
Theo bà, các nhà giao dịch nhiều khả năng sẽ xem đây là nỗ lực nhằm hạn chế việc thị trường phản ánh các lo ngại về tính bền vững của tài khóa Mỹ cũng như uy tín của Fed trong cuộc chiến chống lạm phát.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn dài đã tăng mạnh trong tuần này khi nhà đầu tư yêu cầu mức bù đắp cao hơn để cho Chính phủ Mỹ vay trong bối cảnh gánh nặng nợ công ngày càng lớn. Lo ngại về lạm phát cùng với làn sóng phát hành trái phiếu doanh nghiệp cũng góp phần đẩy lợi suất trái phiếu kỳ hạn 30 năm lên mức cao nhất kể từ năm 2007, dù kỳ vọng Fed sớm tăng lãi suất đã suy giảm.
Chính sách của Washington có thể thúc đẩy xu hướng giảm phụ thuộc vào USD
Ngay cả trước khi công bố kế hoạch mua lại trái phiếu, Washington đã phát đi tín hiệu quan ngại. Sau khi Mỹ cùng Nhật Bản hỗ trợ đồng yên vào cuối tháng trước, ông Bessent từng đề cập khả năng sử dụng một công cụ của Fed để tài trợ cho các hoạt động can thiệp tiếp theo nếu cần thiết.
Các động thái này được xem là giúp giảm nguy cơ Nhật Bản phải bán trái phiếu Kho bạc Mỹ để huy động USD phục vụ việc bảo vệ đồng yên.
Cùng với việc Tổng thống Donald Trump nhiều lần bày tỏ quan điểm ủng hộ một đồng USD yếu hơn, nhiều nhà đầu tư cho rằng Washington đang ngày càng sẵn sàng can thiệp vào thị trường nhằm kiểm soát chi phí đi vay.
Các chiến lược gia của Evercore ISI, trong đó có Marco Casiraghi, nhận định ông Bessent có thể hoan nghênh những biến động trên thị trường ngoại hối, bởi chính quyền Trump nhiều lần nhấn mạnh lợi ích của một đồng USD yếu hơn trong việc nâng cao năng lực cạnh tranh của nền kinh tế Mỹ và thu hẹp thâm hụt thương mại.
Ông Andrew Canobi, Giám đốc bộ phận trái phiếu tại Franklin Templeton (Melbourne), cho rằng câu chuyện quan trọng hơn đang diễn ra trên thị trường tiền tệ.
Theo ông, ông Bessent thực chất đang phát đi thông điệp rằng Mỹ sẵn sàng đánh đổi một phần sức mạnh của đồng USD để giữ lợi suất trái phiếu dài hạn không tăng quá cao.
Ông cũng cho rằng giải pháp thay thế là xử lý các vấn đề mang tính cơ cấu của nền kinh tế Mỹ, nhưng đây là con đường khó khăn hơn. Vì vậy, các nhà hoạch định chính sách chỉ còn hai lựa chọn: kiểm soát lợi suất hoặc chấp nhận đồng USD suy yếu.
Chuyên gia vẫn chia rẽ về triển vọng đồng USD
Đồng USD từng nhiều lần đối mặt với những lo ngại tương tự trong quá khứ. Các chương trình mua trái phiếu quy mô lớn của Fed từng khiến thị trường lo ngại việc mở rộng bảng cân đối kế toán và kiềm chế lợi suất sẽ làm mất giá đồng bạc xanh. Gần đây hơn, nhiều nhà đầu tư cũng giảm tỷ trọng nắm giữ USD trước các đe dọa áp thuế của Tổng thống Trump và sức ép lên Fed. Tuy nhiên, cho đến nay, chưa có yếu tố nào làm thay đổi vị thế thống trị của đồng USD trên thị trường tài chính toàn cầu.
Dù vậy, không phải tất cả đều cho rằng đồng USD sẽ sớm chịu áp lực. Ông Masahiko Loo, chiến lược gia trái phiếu cấp cao tại State Street Investment Management, nhận định đồng USD vẫn nhận được sự hỗ trợ trong ngắn hạn từ dòng vốn đổ vào cổ phiếu Mỹ nhờ làn sóng trí tuệ nhân tạo (AI) và giá dầu tăng.
Tuy nhiên, ông cũng cho rằng các biện pháp mới của Washington đang củng cố xu hướng phi USD hóa và làm suy yếu giá trị đồng tiền này trong dài hạn. Theo ông, khi các sáng kiến AI cấp quốc gia và hoạt động xây dựng trung tâm dữ liệu mở rộng ra ngoài nước Mỹ, lợi thế thu hút dòng vốn mà Mỹ đang nắm giữ có thể dần suy giảm.
Ông Shoki Omori, Trưởng bộ phận chiến lược trái phiếu tại Deutsche Bank Nhật Bản, nhận định việc tăng hỗ trợ thanh khoản cho thị trường trái phiếu Kho bạc Mỹ gần như chắc chắn sẽ phải đánh đổi bằng sự suy yếu của đồng USD.
Theo ông, phản ứng của thị trường đã phản ánh điều đó: trái phiếu ngắn hạn bị bán ra, kỳ vọng Fed tăng lãi suất vẫn được giữ nguyên nhưng đồng USD lại đồng loạt giảm giá. Đây là dấu hiệu cho thấy nhà đầu tư không còn chỉ tập trung vào chênh lệch lãi suất mà đang đánh giá lại toàn bộ định hướng chính sách của Mỹ.
Ông dự báo đồng yên sẽ là đồng tiền hưởng lợi nhiều nhất trong 3-6 tháng tới, khi các động thái gần đây của Washington giúp loại bỏ hai yếu tố từng khiến đồng tiền này suy yếu, gồm nhu cầu Nhật Bản phải bán trái phiếu Kho bạc Mỹ để can thiệp tỷ giá và áp lực từ lợi suất trái phiếu Mỹ tăng.
Ngoài đồng yên, ông cũng đánh giá vàng, franc Thụy Sĩ và đồng euro sẽ là những lựa chọn thay thế hấp dẫn cho đồng USD.
"Bộ Tài chính Mỹ có thể mua lại trái phiếu của mình, nhưng không thể mua lại đồng USD," ông kết luận.
(Theo Bloomberg)
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công