Kết phiên chứng khoán 12/8: S&P 500 và Nasdaq tăng, AI bứt phá
Thị trường chứng khoán Mỹ khởi sắc trong phiên giao dịch ngày 12/8 khi dữ liệu lạm phát (CPI) tháng 7 phù hợp dự báo, qua đó giảm bớt kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 9. Nhóm cổ phiếu AI, trung tâm dữ liệu và bán dẫn dẫn dắt đà tăng của S&P 500 và Nasdaq.
Thị trường chứng khoán Mỹ khởi sắc trong phiên giao dịch ngày 12/8 khi dữ liệu lạm phát (CPI) tháng 7 phù hợp dự báo, qua đó giảm bớt kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất trong tháng 9. Nhóm cổ phiếu AI, trung tâm dữ liệu và bán dẫn dẫn dắt đà tăng của S&P 500 và Nasdaq. Trong khi đó, vàng vượt 4.400 USD/ounce, còn dầu Brent duy trì gần 89 USD/thùng khi thị trường tiếp tục theo dõi các rủi ro địa chính trị và diễn biến tại eo biển Hormuz.
Phố Wall phân hóa, cổ phiếu AI là điểm sáng
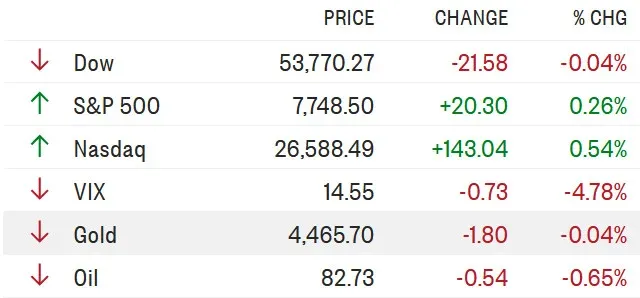
Kết thúc phiên giao dịch ngày 12/8, các chỉ số chính của Phố Wall diễn biến phân hóa. S&P 500 tăng 20,30 điểm, tương đương 0,26%, lên 7.748,50 điểm. Nasdaq Composite tăng 0,54%, lên 26.588,49 điểm. Trong khi đó, Dow Jones giảm 0,04%, xuống 53.770,27 điểm.
Động lực tăng điểm tập trung ở nhóm cổ phiếu liên quan đến trí tuệ nhân tạo (AI), trung tâm dữ liệu và chất bán dẫn. CoreWeave tăng khoảng 19% sau khi công bố kết quả kinh doanh quý II và nâng dự báo chi tiêu vốn cả năm. Nebius Group tăng khoảng 34%, IREN tăng gần 10% và Applied Digital tăng 4,9%.
Super Micro Computer cũng tăng khoảng 19% sau khi doanh nghiệp đưa ra dự báo doanh thu tài khóa 2027 cao hơn kỳ vọng của Phố Wall.
Ở nhóm bán dẫn, Nvidia tăng khoảng 3%, trong khi Micron Technology tăng 4,9%. Chỉ số Philadelphia Semiconductor Index (SOX) tăng khoảng 2,5% trong phiên.
Dù vậy, SOX vẫn thấp hơn khoảng 15% so với mức đóng cửa kỷ lục ngày 22/6. Diễn biến này cho thấy nhóm cổ phiếu bán dẫn đang phục hồi sau giai đoạn điều chỉnh, nhưng vẫn chưa trở lại vùng đỉnh trước đó.

CPI Mỹ tháng 7 tăng 3,4%, phù hợp dự báo
Tâm điểm của thị trường trong phiên 12/8 là báo cáo chỉ số giá tiêu dùng (CPI) Mỹ tháng 7 do Cục Thống kê Lao động Mỹ (BLS) công bố.
Theo BLS, CPI tháng 7 tăng 0,1% so với tháng trước, sau khi giảm 0,4% trong tháng 6. Tính theo 12 tháng, CPI tăng 3,4%, thấp hơn mức 3,5% của tháng trước.
CPI lõi, không bao gồm thực phẩm và năng lượng, tăng 0,2% trong tháng 7 và 2,5% so với cùng kỳ năm trước. Các mức tăng này phù hợp với dự báo trung bình của các nhà kinh tế được Reuters khảo sát.
BLS cho biết chỉ số nhà ở tăng 0,1% trong tháng 7 và tiếp tục là một trong những yếu tố đóng góp đáng kể vào mức tăng CPI. Giá xăng cũng giảm tháng thứ hai liên tiếp, góp phần hạn chế áp lực tăng của chỉ số chung.
Báo cáo CPI không cho thấy áp lực giá tăng mạnh hơn dự kiến. Điều này giúp giảm bớt lo ngại rằng Fed sẽ phải duy trì lập trường tiền tệ cứng rắn hơn trong thời gian tới.
Tuy nhiên, CPI tăng 3,4% so với cùng kỳ vẫn cao hơn mục tiêu lạm phát 2% của Fed. Vì vậy, dữ liệu tháng 7 chưa đủ để xác nhận một thay đổi rõ ràng trong định hướng chính sách tiền tệ.
Thị trường giảm đặt cược Fed tăng lãi suất tháng 9
Sau khi CPI được công bố, kỳ vọng của thị trường về cuộc họp chính sách tháng 9 của Fed thay đổi theo hướng thận trọng hơn đối với khả năng tăng lãi suất.
Theo dữ liệu thị trường được Reuters dẫn lại, xác suất Fed tăng lãi suất trong tháng 9 giảm từ khoảng 46% trước khi CPI được công bố xuống khoảng 40% sau báo cáo. Trong khi đó, thị trường định giá khoảng 62% khả năng Fed giữ nguyên lãi suất.
Diễn biến này cho thấy CPI tháng 7 đã làm giảm phần nào áp lực đối với Fed trong việc tiếp tục thắt chặt chính sách tiền tệ ngay trong tháng 9.
Phản ứng trên thị trường tài chính cũng tương đối tích cực. Cổ phiếu công nghệ tăng trưởng và vàng được hỗ trợ khi nhà đầu tư giảm bớt lo ngại về khả năng lãi suất tiếp tục tăng trong ngắn hạn.
Dù vậy, Fed vẫn còn nhiều dữ liệu cần đánh giá trước cuộc họp tháng 9, bao gồm lạm phát, thị trường lao động, giá năng lượng và các chỉ số kinh tế khác.
Do đó, việc CPI tháng 7 phù hợp dự báo không đồng nghĩa Fed chắc chắn sẽ giữ nguyên lãi suất. Nếu các dữ liệu tiếp theo cho thấy áp lực lạm phát tăng trở lại, kỳ vọng của thị trường hoàn toàn có thể thay đổi.
Vàng vượt 4.400 USD/ounce, lên cao nhất hơn hai tháng
Trên thị trường kim loại quý, giá vàng tăng mạnh sau khi dữ liệu CPI được công bố.
Giá vàng giao ngay tăng khoảng 0,9%, lên 4.406,64 USD/ounce vào lúc 13h30 ngày 12/8 theo giờ miền Đông Mỹ. Trong phiên, giá vàng có thời điểm tăng hơn 1% và chạm mức cao nhất kể từ ngày 5/6.
Giá vàng tương lai Mỹ tăng 0,6%, lên 4.467,50 USD/ounce, trong khi giá bạc giao ngay tăng 1,3%, lên 65,49 USD/ounce.
Diễn biến của vàng được hỗ trợ bởi việc CPI không cao hơn dự báo, qua đó giảm bớt lo ngại về khả năng Fed tiếp tục thắt chặt chính sách tiền tệ.
Tuy nhiên, triển vọng của kim loại quý vẫn phụ thuộc vào lợi suất trái phiếu Mỹ, đồng USD, chính sách tiền tệ và tình hình địa chính trị.
Giá năng lượng cũng là một biến số quan trọng. Nếu giá dầu tăng mạnh trở lại, áp lực lạm phát có thể gia tăng, từ đó khiến thị trường điều chỉnh kỳ vọng về chính sách của Fed.
Dầu Brent duy trì gần 89 USD/thùng
Trên thị trường năng lượng, giá dầu kết phiên 12/8 tăng nhẹ.
Dầu Brent tăng 0,07 USD lên 88,98 USD/thùng, trong khi dầu WTI tăng 0,07 USD lên 83,27 USD/thùng.
Trong phiên, giá dầu chịu sức ép từ những dự báo về triển vọng nhu cầu dầu toàn cầu. Ở chiều ngược lại, những bất ổn địa chính trị tiếp tục tạo rủi ro đối với nguồn cung, qua đó hạn chế đà giảm của giá dầu.
Một trong những yếu tố được thị trường theo dõi là tình hình vận tải qua eo biển Hormuz, tuyến hàng hải quan trọng đối với hoạt động vận chuyển năng lượng toàn cầu.
Diễn biến này tạo ra một rủi ro đối với triển vọng lạm phát: trong khi CPI tháng 7 chưa cho thấy áp lực giá tăng mạnh hơn dự kiến, giá năng lượng vẫn có thể tạo thêm áp lực nếu bất ổn địa chính trị kéo dài.

PPI Mỹ là dữ liệu quan trọng tiếp theo
Sau CPI, thị trường chuyển sự chú ý sang chỉ số giá sản xuất (PPI) Mỹ, dự kiến được công bố ngày 13/8.
Theo lịch của BLS, báo cáo PPI tháng 7 được lên lịch công bố vào 8h30 sáng ngày 13/8 theo giờ miền Đông Mỹ.
PPI phản ánh biến động giá ở cấp độ nhà sản xuất và cung cấp thêm thông tin về áp lực chi phí trong nền kinh tế. Nhà đầu tư sẽ theo dõi liệu dữ liệu này có tiếp tục củng cố tín hiệu tương đối tích cực từ CPI hay cho thấy áp lực giá đang gia tăng.
Nếu PPI phù hợp hoặc thấp hơn dự báo, kỳ vọng Fed giữ nguyên lãi suất trong tháng 9 có thể được củng cố. Ngược lại, dữ liệu cao hơn dự kiến có thể khiến thị trường thận trọng hơn về triển vọng lạm phát và chính sách tiền tệ.
Bên cạnh PPI, nhà đầu tư cũng sẽ tiếp tục theo dõi lợi suất trái phiếu Chính phủ Mỹ, USD, giá dầu và nhóm cổ phiếu AI.
Phố Wall vẫn nhạy cảm với lạm phát và chính sách Fed
Phiên giao dịch ngày 12/8 cho thấy dữ liệu CPI phù hợp dự báo đã giúp thị trường chứng khoán Mỹ giảm bớt một phần áp lực từ lo ngại lạm phát. S&P 500 và Nasdaq cùng tăng, trong khi nhóm AI và bán dẫn tiếp tục là những động lực đáng chú ý.
Tuy nhiên, thị trường vẫn đối mặt với nhiều yếu tố có thể gây biến động. Lạm phát Mỹ vẫn cao hơn mục tiêu 2% của Fed, trong khi giá dầu và những bất ổn địa chính trị có thể tạo thêm áp lực lên mặt bằng giá trong thời gian tới.
Đối với nhóm công nghệ và bán dẫn, đà tăng trong phiên 12/8 cho thấy sự quan tâm của nhà đầu tư đối với hoạt động đầu tư hạ tầng AI và trung tâm dữ liệu vẫn được duy trì. Tuy nhiên, SOX vẫn thấp hơn đáng kể so với mức đỉnh tháng 6, cho thấy quá trình phục hồi của nhóm bán dẫn vẫn cần được theo dõi thêm.
Ở chiều ngược lại, dầu Brent duy trì gần 89 USD/thùng và những bất ổn quanh eo biển Hormuz vẫn là những yếu tố cần được theo dõi đối với triển vọng lạm phát.
Nhìn chung, CPI tháng 7 đã làm giảm phần nào kỳ vọng Fed tăng lãi suất trong tháng 9, nhưng chưa đủ để loại bỏ hoàn toàn khả năng thay đổi chính sách. Trong những phiên tới, PPI, giá dầu, lợi suất trái phiếu Mỹ và diễn biến của nhóm cổ phiếu AI sẽ tiếp tục là những yếu tố quan trọng đối với thị trường tài chính Mỹ.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công