Nguyên liệu 26/8: Giá Bông điều chỉnh kỹ thuật, Ca cao chờ mưa vụ mới, Đường thô tái cấu trúc
Thị trường nguyên liệu công nghiệp 26/8: Giá bông nhún nhẹ sau chuỗi tăng; nông dân ca cao Tây Phi lo ngại thiếu mưa cuối năm; Nordzucker đóng cửa nhà máy đường Đan Mạch do dư thừa công suất.
Thị trường nguyên liệu công nghiệp 26/8: Giá bông nhún nhẹ sau chuỗi tăng; nông dân ca cao Tây Phi lo ngại thiếu mưa cuối năm; Nordzucker đóng cửa nhà máy đường Đan Mạch do dư thừa công suất.
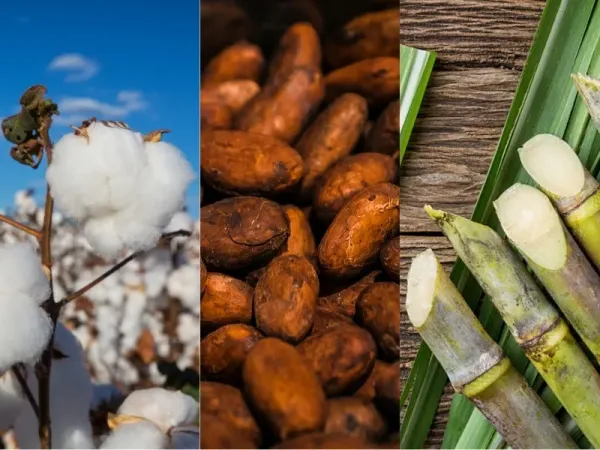
Thị trường Bông
Theo đánh giá từ ông Bailey McHenry, chuyên gia phân tích tại StoneX, nhịp suy giảm hiện tại trên thị trường giá bông chủ yếu mang tính chất điều chỉnh kỹ thuật, xuất hiện sau chuỗi ngày tăng trưởng ổn định kéo dài nhiều tuần mà chưa trải qua đợt nhún nhường đáng kể nào.
Dịch vụ Thời tiết Thế giới (World Weather Inc.) dự báo khu vực Delta và các bang Đông Nam Mỹ sẽ đón nhận mưa rào, trong khi vành đai Texas và Oklahoma nhiều khả năng thu nhận lượng mưa vào giai đoạn cuối tuần khi khối áp cao tạm thời hạ nhiệt. Mặc dù vậy, khối không khí khô nóng dự kiến sẽ nhanh chóng quay trở lại bao phủ vùng Southern Plains vào cuối tuần và kéo dài sang tuần tới.
Báo cáo Tiến độ Mùa vụ (Crop Progress) chỉ ra rằng tính đến ngày 23/8, tỷ lệ diện tích bông Mỹ đạt tiêu chuẩn tốt đến rất tốt (G/E) đã lùi về mốc 37%, thu hẹp từ mức 38% ở tuần trước và cách biệt lớn so với ngưỡng 54% cùng kỳ năm ngoái cũng như mức bình quân 5 năm là 46%. Tại bang Texas, tỷ lệ G/E giảm xuống còn 19%, so với 21% tuần trước, 46% cùng kỳ năm ngoái và trung bình 5 năm là 33%. Mississippi ghi nhận điểm sáng khi tỷ lệ G/E vọt tăng từ 45% lên 53%, tiệm cận mốc bình quân 5 năm là 56%. Khoảng 20% diện tích bông Mỹ đã tiến vào giai đoạn mở quả, tăng từ mức 14% tuần trước, 19% cùng kỳ năm ngoái và tương đương mức trung bình 5 năm.
Thị trường Ca cao
Lực nâng đỡ giá ca cao tiếp tục xuất phát từ những quan ngại về nguy cơ El Niño gây tổn hại đến sản lượng vụ chính niên vụ 2026/27, mặc dù dòng nguồn cung hiện tại từ Bờ Biển Ngà vẫn duy trì ở nhịp độ khá tích cực.
Khối lượng ca cao vận chuyển về các cảng Bờ Biển Ngà trong tuần kết thúc ngày 23/8 ước đạt 3.000 tấn, sụt giảm so với 4.000 tấn tuần trước và 10.000 tấn cùng kỳ năm ngoái. Mặc dù vậy, lũy kế toàn niên vụ 2025/26 (từ tháng 10 đến tháng 9) đã chạm mốc 1,999 triệu tấn, vượt mức 1,663 triệu tấn cùng kỳ năm trước và cao hơn ngưỡng bình quân 5 năm là 1,974 triệu tấn. Đây đồng thời là quy mô tích lũy cao nhất ghi nhận ở cùng thời điểm kể từ niên vụ 2022/23.
Cộng đồng nông dân Bờ Biển Ngà phản ánh cần thêm các đợt mưa xen kẽ xen lẫn khoảng nắng để hỗ trợ tối ưu cho tiến trình sinh trưởng của vụ chính sắp tới. Nếu tình trạng thâm hụt lượng mưa kéo dài, sản lượng thu hoạch thực tế nguy cơ lao dốc mạnh từ cuối tháng 12. Dù dải mưa đã dịch chuyển dần lên phía Bắc trong tháng qua đúng theo quy luật mùa vụ, thị trường vẫn đang mỏi mòn chờ đợi lượng mưa quay trở lại và El Niño có thể khiến tiến trình này diễn ra chậm hơn dự kiến.
Thị trường Đường
Báo cáo từ các hiệp hội ngành hàng cho biết sản lượng củ cải đường của Pháp năm nay dự kiến sẽ sụt giảm trên 20% so với mức trung bình 5 năm.
Tập đoàn Nordzucker (Đức) lên kế hoạch đóng cửa hoạt động sản xuất đường tại nhà máy Nakskov ở Đan Mạch, trong bối cảnh cuộc khủng hoảng dư thừa công suất thuộc ngành đường châu Âu tiếp tục diễn biến phức tạp.
Ấn Độ đã chính thức phê duyệt hạn ngạch nhập khẩu 1 triệu tấn đường thô miễn thuế. Tuy nhiên, các nhà máy và đơn vị tinh luyện nội địa dự báo sẽ chỉ hấp thụ khoảng một nửa hạn ngạch này do đà giảm của giá đường trong nước đang làm thu hẹp biên lợi nhuận nhập khẩu. Dù vậy, giới giao dịch nhận định nhịp điều chỉnh giảm hiện tại chỉ mang tính ngắn hạn, trước khi các yếu tố nền tảng tích cực kéo dòng vốn đầu cơ quay trở lại nắm giữ vị thế mua.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công