Thị trường hàng hóa 28/7: Giá dầu chạm đáy 2 tuần, cà phê Arabica tăng vọt 4,6%
Thị trường hàng hóa ngày 28/7/2026: Kỳ vọng hòa hoãn Mỹ – Iran kéo giá dầu thô rơi xuống đáy 2 tuần và gia tăng áp lực lên giá vàng. Nông sản CBOT phục hồi nhẹ nhờ xếp hạng vụ mùa giảm, trong khi cà phê Arabica vọt tăng 4,6%.
Thị trường hàng hóa ngày 28/7/2026: Kỳ vọng hòa hoãn Mỹ – Iran kéo giá dầu thô rơi xuống đáy 2 tuần và gia tăng áp lực lên giá vàng. Nông sản CBOT phục hồi nhẹ nhờ xếp hạng vụ mùa giảm, trong khi cà phê Arabica vọt tăng 4,6%.
Giá dầu chạm đáy 2 tuần: Kỳ vọng hòa hoãn Mỹ – Iran lấn át mối lo gián đoạn nguồn cung
Thị trường năng lượng thế giới tiếp tục đà lao dốc trong phiên giao dịch ngày thứ Ba, đẩy giá dầu thô rơi xuống mức thấp nhất trong hai tuần qua. Tâm lý hạ nhiệt của giới đầu tư xuất phát từ hy vọng thận trọng rằng việc tạm ngừng các đợt tập kích quân sự qua lại giữa Mỹ và Iran có thể mở đường cho các cuộc đàm phán chấm dứt chiến sự, bất chấp lịch sử cho thấy những đợt dừng bắn trước đó chỉ mang tính ngắn hạn.
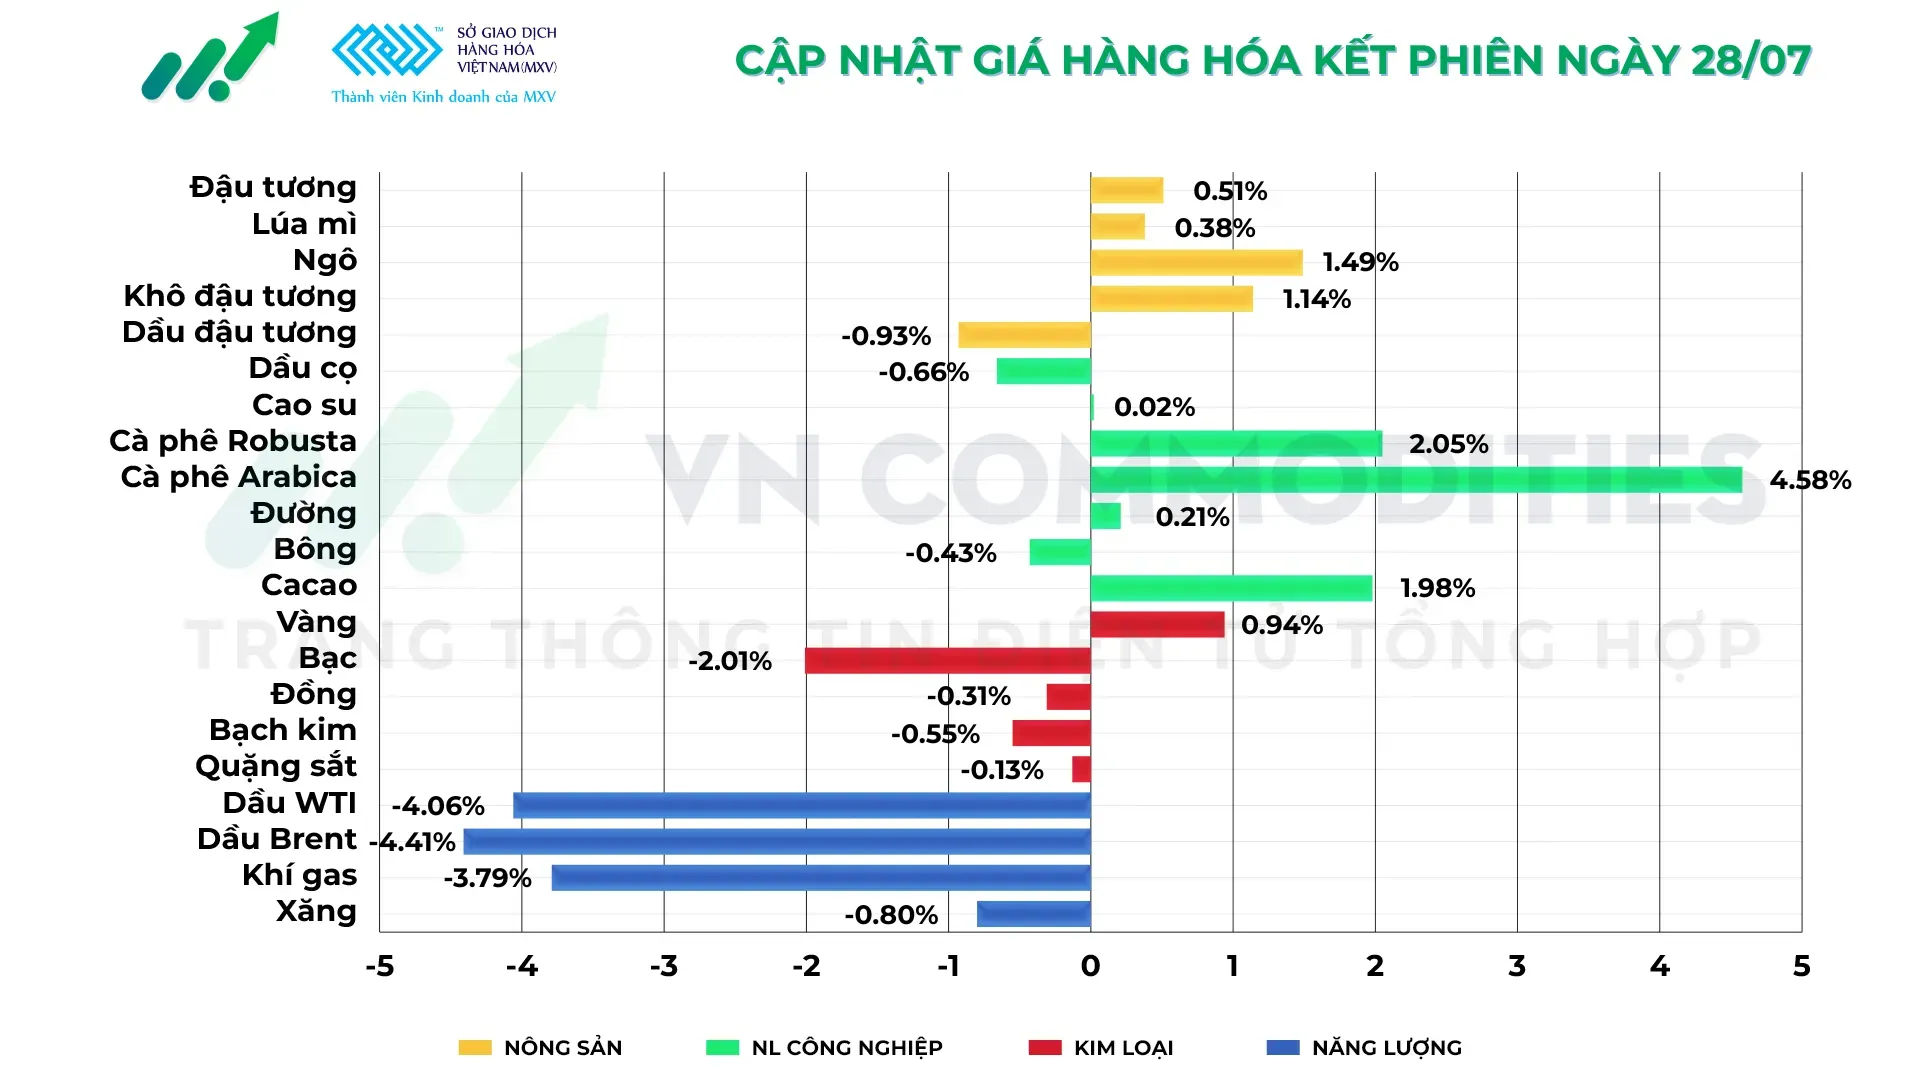
Khép lại phiên giao dịch, giá dầu thô Brent giảm 3,79 USD, tương đương 4,4%, lùi về mốc 82,08 USD/thùng. Cùng chung xu hướng, giá dầu thô WTI của Mỹ cũng bốc hơi 3,35 USD, tương đương 4,1%, chốt ở ngưỡng 79,26 USD/thùng. Sau chuỗi trượt dài khoảng 16% chỉ trong ba phiên gần nhất, giá dầu Brent đã rơi xuống mức thấp nhất kể từ ngày 13/7, trong khi giá dầu WTI chạm đáy tính từ ngày 16/7.
Mặc dù hai bên tạm dừng các hành động quân sự nhắm vào nhau, khoảng cách để đi đến giải pháp triệt để cho xung đột tại eo biển Hormuz, tuyến đường hàng hải từng đảm nhận khoảng một phần năm lượng cung dầu toàn cầu vẫn còn rất xa. Phía Iran đã lên tiếng phủ nhận thông tin tìm kiếm đàm phán với Washington, trái ngược với những tuyên bố từ Tổng thống Mỹ Donald Trump về việc đang có các cuộc thảo luận tích cực.
Về mặt giải pháp hạ nhiệt, Oman đã đề xuất một kế hoạch do các quốc gia vùng Vịnh hậu thuẫn nhằm quản lý eo biển Hormuz thông qua cơ chế thu phí tự nguyện. Tuy nhiên, Tehran đã bác bỏ đề xuất này và đưa ra phương án thỏa thuận tạm thời, trong đó phân luồng giao thông hàng hải đi qua vùng biển thuộc chủ quyền của Iran.
Giám đốc hợp đồng tương lai năng lượng tại Mizuho, ông Bob Yawger, nhận định thị trường đang giao dịch ở mức giá thấp hơn nhờ sự lắng dịu tạm thời của các đợt tấn công, dù tình hình thực tế vẫn hết sức hỗn loạn do tình trạng thiếu hụt tàu thuyền qua eo biển Hormuz và các cuộc giao tranh trên Biển Đỏ.
Rủi ro nguồn cung thực tế tại Trung Đông vẫn ghi nhận nhiều biến số phức tạp khi Tập đoàn Saudi Aramco đã phải tạm dừng hoạt động tại nhà máy lọc dầu Jizan công suất 400.000 thùng/ngày sau đợt tập kích của lực lượng Houthi. Đồng thời, lực lượng Houthi tiếp tục nhắm mục tiêu vào các tàu chở dầu của Ả Rập Xê Út tại eo biển Bab el-Mandeb, buộc Saudi Aramco phải xem xét lại cơ chế định giá cho dầu bốc dỡ từ cảng Sidi Kerir của Ai Cập nhằm bù đắp chi phí vận tải qua tuyến đường ống Suez-Địa Trung Hải.
Trong khi đó, Trung Quốc đã tiến hành đàm phán trực tiếp với Houthi để đảm bảo an toàn cho các tàu chở dầu của nước này qua Nam Biển Đỏ. Về lưu lượng hàng hải, dữ liệu từ Kpler ghi nhận 28 tàu qua eo biển Bab el-Mandeb trong ngày thứ Hai, mức cao nhất trong 4 ngày, nhưng giao thông qua eo biển Hormuz vẫn duy trì ở mức rất thấp.
Bên cạnh bối cảnh Trung Đông, thị trường dầu mỏ còn chịu tác động từ các yếu tố địa chính trị và chính sách nguồn cung dài hạn khác. Tín hiệu về khả năng khôi phục đàm phán hòa bình giữa Nga và Ukraine có thể mở đường cho việc gỡ bỏ một số biện pháp trừng phạt, giúp nguồn cung từ Nga, nhà sản xuất dầu lớn thứ ba thế giới trong năm 2025 khôi phục dòng chảy ra thị trường. Đồng thời, liên minh OPEC+ nhiều khả năng sẽ quyết định tạm dừng kế hoạch tăng sản lượng trong vòng ba tháng kể từ tháng 10 tới, sau khi hoàn tất việc đưa trở lại thị trường lượng dầu cắt giảm tự nguyện và đối mặt với các cuộc đàm phán hạn ngạch phức tạp.
Giá vàng lùi về mốc 4.028 USD: Thị trường nín thở trước quyết định lãi suất của Fed và biến số Trung Đông
Thị trường kim loại quý thế giới tiếp tục chịu áp lực điều chỉnh trong phiên giao dịch ngày thứ Ba, khi giới đầu tư chủ động thu hẹp vị thế một ngày trước thời điểm Cục Dự trữ Liên bang Mỹ (Fed) đưa ra quyết định lãi suất then chốt. Mặc dù đà giảm kéo dài của giá dầu mỏ đã phần nào giải tỏa nỗi lo lạm phát, lực đỡ này vẫn chưa đủ sức kéo giá vàng đi lên.
Khép lại phiên giao dịch, giá vàng giao ngay giảm 1,2%, lùi về ngưỡng 4.028,67 USD/ounce. Cùng chung xu hướng, hợp đồng vàng kỳ hạn của Mỹ cũng mất 0,9%, chốt ở mức 4.038,70 USD/ounce.
Tâm điểm của giới tài chính đang dồn vào cuộc họp chính sách kéo dài hai ngày của Ủy ban Thị trường Mở Liên bang (FOMC). Dữ liệu từ công cụ CME FedWatch phản ánh khoảng 69% khả năng Fed sẽ giữ nguyên lãi suất trong kỳ họp này. Dù vậy, kỳ vọng chính sách tiền tệ vẫn rơi vào trạng thái biến động mạnh trong tháng qua do những chuyển biến phức tạp tại khu vực Trung Đông.
Bên cạnh quyết định lãi suất, giới đầu tư đang đặc biệt chờ đợi thông điệp từ tân Chủ tịch Fed Kevin Warsh, người liên tục đưa ra những phát biểu mang tính cứng rắn về mục tiêu kiểm soát lạm phát kể từ sau kỳ họp tháng 6. Ông Warsh nhấn mạnh cam kết ổn định giá cả, đồng thời công bố kế hoạch thành lập 5 nhóm đặc nhiệm nhằm rà soát toàn diện hoạt động của ngân hàng trung ương, từ chiến lược truyền thông đến khung chính sách lạm phát.
Đánh giá về bối cảnh hiện tại, tổ chức Goldman Sachs nhận định quyết định của Fed đang đứng trước “sự bất định bất thường” do biến động của giá năng lượng, song dữ liệu lạm phát tháng 6 yếu đã làm giảm khả năng xảy ra một đợt tăng lãi suất bất ngờ.
Đồng quan điểm, đội ngũ phân tích tại JPMorgan do ông Alex Gallin dẫn đầu cho rằng Fed nhiều khả năng sẽ tiếp tục giữ nguyên lãi suất trong tuần này, dù ông Warsh vẫn là một ẩn số lớn. JPMorgan lưu ý rằng nếu Chủ tịch Warsh thúc đẩy một đợt tăng lãi suất, ông hoàn toàn có thể nhận được sự ủng hộ từ phe cứng rắn trong ủy ban nhằm củng cố uy tín chống lạm phát và khẳng định tính độc lập của Fed, dù ông sẽ phải gánh trách nhiệm giải trình lớn trước thị trường.
Ở một diễn biến liên quan, hạ nhiệt từ thị trường năng lượng tiếp tục tác động tới tâm lý chung. Giá dầu thế giới có phiên giảm thứ hai liên tiếp khi thỏa thuận ngừng bắn giữa Mỹ và Iran được duy trì qua tuần. Tổng thống Mỹ Donald Trump cho biết Washington đang tiến hành các cuộc đàm phán tích cực với Tehran để hướng tới giải pháp kết thúc xung đột, song ông vẫn duy trì lập trường răn đe mạnh mẽ, đe dọa sẽ tái khởi động các cuộc tập kích quy mô lớn nhắm vào hạ tầng điện và cầu đường của Iran nếu tiến trình ngoại giao thất bại.
Nông sản CBOT phục hồi nhẹ: Xếp hạng vụ mùa sụt giảm lấn át áp lực từ giá dầu
Thị trường nông sản kỳ hạn tại Sở Giao dịch Hàng hóa Chicago (CBOT) ghi nhận sắc xanh trở lại trong phiên giao dịch ngày thứ Ba. Động lực tăng giá chủ yếu đến từ báo cáo tiến độ mùa vụ của Bộ Nông nghiệp Mỹ (USDA) cho thấy chất lượng ngô và đậu tương sụt giảm do ảnh hưởng bởi đợt nắng nóng kéo dài tại vùng Trung Tây, hoàn toàn lấn áp áp lực điều chỉnh từ đà lao dốc của thị trường dầu mỏ.
Đối với mặt hàng ngô, hợp đồng giao tháng 12 khép lại phiên giao dịch nhích tăng 6-3/4 cent, lên mức 4,58-1/2 USD/giạ. Theo báo cáo từ USDA, tỷ lệ ngô đạt chất lượng “tốt đến xuất sắc” tính đến Chủ nhật đã giảm mạnh xuống 63% (so với 67% của tuần trước đó), thấp hơn đáng kể so với mức dự báo 65% từ giới phân tích. Đợt suy giảm chất lượng này giúp ngô giữ đà tăng bất chấp giá dầu thô rơi tự do 5% xuống đáy 2 tuần trước các tín hiệu hạ nhiệt xung đột tại Trung Đông.
Thị trường đậu tương cũng ghi nhận đà phục hồi khi hợp đồng giao tháng 11 tăng 6-1/4 cent, chốt phiên ở mốc 12,20 USD/giạ. Tương tự ngô, tỷ lệ đậu tương đạt chất lượng “tốt đến xuất sắc” bị USDA hạ xuống còn 63% (giảm từ mức 66% của tuần trước), thấp hơn 1 điểm phần trăm so với kỳ vọng của thị trường và đánh dấu mức xếp hạng thấp nhất cùng kỳ thời điểm kể từ năm 2023. Mối lo ngại về nguồn cung do thời tiết bất lợi tại vùng Trung Tây Mỹ đã giúp đậu tương đứng vững trước đà sụt giảm của thị trường năng lượng.
Đối với mặt hàng lúa mì, hợp đồng giao tháng 9 trên sàn CBOT nhích nhẹ 2,5 cent, lên ngưỡng 6,62-1/2 USD/giạ sau một phiên giao dịch giằng co. Giới đầu tư tiếp tục theo dõi các thông tin liên quan đến khả năng Ukraine thiết lập cơ chế duy trì lưu thông hàng hóa qua các cảng xuất khẩu trọng điểm vùng Biển Đen. Bên cạnh đó, lực đỡ cho giá lúa mì còn đến từ việc USDA giữ nguyên tỷ lệ lúa mì xuân đạt chất lượng “tốt đến xuất sắc” ở mức 53%, tích cực hơn dự báo giảm 2 điểm phần trăm của thị trường và cao hơn mức trung bình 5 năm (49%). Cùng thời điểm, tiến độ thu hoạch lúa mì đông tại Mỹ đã hoàn thành 81% diện tích.
Giá cà phê Arabica vọt tăng hơn 4%, ca cao phục hồi, giá đường tiếp tục hạ nhiệt
Thị trường nguyên liệu công nghiệp trong phiên giao dịch ngày thứ Ba chứng kiến đà bứt phá mạnh mẽ của mặt hàng cà phê, đặc biệt là Arabica, trước tình trạng khan hiếm nguồn cung nghiêm trọng. Trái lại, giá ca cao quay đầu phục hồi nhẹ sau đợt giảm sâu, còn thị trường đường vẫn chịu áp lực điều chỉnh dù xuất hiện các dự báo thiếu hụt trong niên vụ mới.
Đối với mặt hàng cà phê, giá Arabica trên sàn ICE ghi nhận đà tăng bùng nổ 4,6%, chốt phiên ở mức 3,394 USD/pound. Cùng chung xu hướng, giá cà phê Robusta cũng nhích tăng 2,1%, lên mốc 3.877 USD/tấn.
Nguyên nhân cốt lõi xuất phát từ việc lượng tồn kho đạt chuẩn trên sàn ICE tính đến ngày 27/7 sụt giảm xuống 292.810 bao (thấp hơn đáng kể so với mức 329.870 bao tuần trước và 800.326 bao cùng kỳ năm ngoái), đánh dấu mức thấp nhất kể từ ngày 8/2/2024 và hiện không còn lượng cà phê nào chờ phân loại. Tình trạng này phản ánh nguồn cung giao ngay hết sức căng thẳng do đợt mưa bất ngờ làm gián đoạn tiến độ thu hoạch tại Brazil.
Bối cảnh trên khiến thị trường rơi vào trạng thái bù hoãn bán sâu, khi hợp đồng giao ngay đắt hơn nhiều so với các kỳ hạn xa. Nhà phân tích Judy Ganes lưu ý mức chênh lệch giá kỳ hạn hiện tại đã chạm mốc kỷ lục thứ hai tính từ tháng 3/1997, cho thấy cuộc đua thu gom cà phê giao ngay đang diễn ra vô cùng gay gắt.
Thị trường ca cao ghi nhận sự đảo chiều sắc xanh khi giá kỳ hạn tại London tăng 1,8%, lên 3.901 bảng Anh/tấn sau khi chạm đáy 3 tuần ở mức 3.758 bảng Anh vào đầu phiên; trong khi giá ca cao tại New York cũng tăng 2%, đạt 5.201 USD/tấn.
Triển vọng vụ mùa 2026/27 tại Tây Phi dù có sự cải thiện nhẹ nhờ thời tiết nắng ráo hỗ trợ vụ chính từ tháng 9 đến tháng 2 tại Bờ Biển Ngà, nhưng tổng sản lượng chung vẫn dự báo sụt giảm. Tại Ghana, nông dân cảnh báo sản lượng niên vụ mới sẽ giảm mạnh do thời tiết khắc nghiệt, nạn khai thác khoáng sản trái phép và sự lấn áp từ việc mở rộng diện tích trồng cao su.
Ở nhóm đường, giá đường thô quay đầu giảm nhẹ 0,2%, lùi về 14,55 cent/pound; song song đó, đường trắng giảm 0,4%, chốt ở mức 456,80 USD/tấn.
Đợt giảm giá diễn ra bất chấp hãng phân tích StoneX dự báo thị trường đường toàn cầu sẽ thiếu hụt khoảng 1,7 triệu tấn trong niên vụ 2026/27. StoneX đã nâng dự báo sản lượng mía tại Brazil nhưng cắt giảm sản lượng đường, đồng thời nhận định các đợt mưa sẽ giúp kéo dài thời gian ép mía. Ngoài ra, tâm lý thị trường còn chịu tác động khi chính phủ Ấn Độ vừa ban hành sắc lệnh quy định các nhà thương đe không được phép giữ hàng tồn kho quá 30 ngày.
Biến động giá hàng hóa kết phiên giao dịch ngày 28/7/2026:
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công