Đề xuất giảm 30% thuế thu nhập cá nhân và doanh nghiệp trong năm 2026-2027
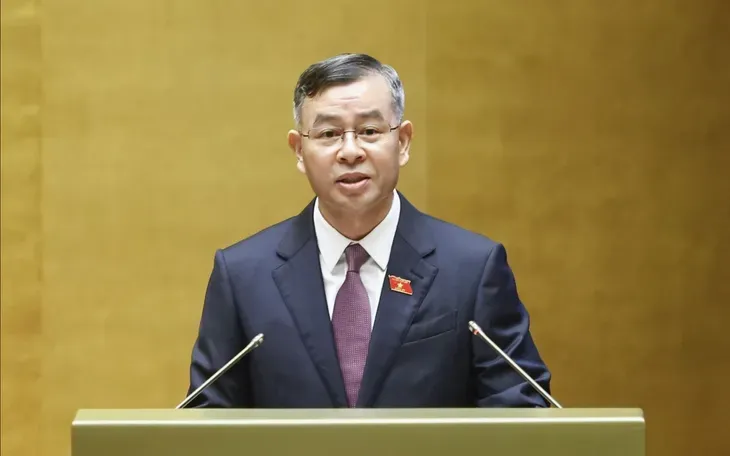
Quốc hội đang xem xét dự thảo Nghị quyết về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp phải nộp trong kỳ tính thuế năm 2026 và 2027. Chính sách hướng tới hỗ trợ hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu không quá 10 tỷ đồng mỗi năm.
Đề xuất giảm thuế nhằm hỗ trợ người dân và doanh nghiệp
Tại phiên họp toàn thể tại Hội trường sáng 21/8, Quốc hội nghe báo cáo về dự án Nghị quyết của Quốc hội liên quan đến việc giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp phải nộp trong kỳ tính thuế năm 2026 và 2027.
Thừa ủy quyền của Thủ tướng Chính phủ trình bày Tờ trình, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết dự thảo Nghị quyết được xây dựng nhằm góp phần tháo gỡ khó khăn, ổn định hoạt động sản xuất, kinh doanh của hộ, cá nhân kinh doanh và doanh nghiệp. Đồng thời, chính sách hướng tới việc kiểm soát lạm phát, duy trì ổn định kinh tế vĩ mô và hỗ trợ mục tiêu tăng trưởng kinh tế, đồng thời bảo đảm đúng thẩm quyền, hình thức, trình tự và thủ tục theo quy định pháp luật.
Nghị quyết dự kiến áp dụng đối với cá nhân cư trú có thu nhập từ hoạt động kinh doanh và các doanh nghiệp, tổ chức được thành lập theo pháp luật Việt Nam, hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ có thu nhập chịu thuế. Dự thảo gồm 2 điều, trong đó Điều 1 quy định về giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp, còn Điều 2 quy định về hiệu lực thi hành.
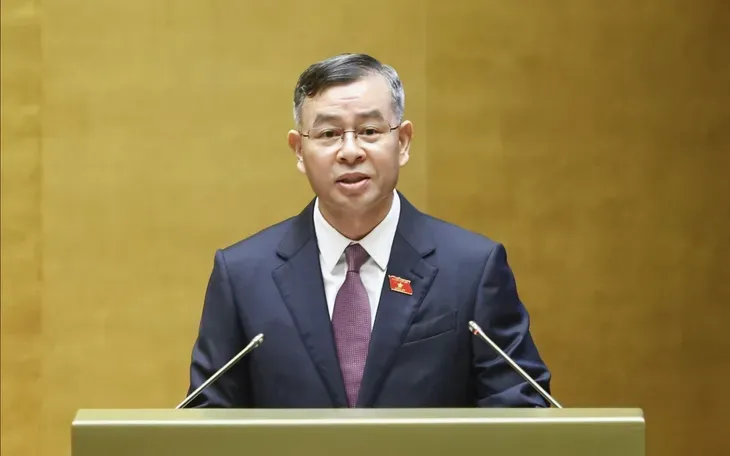
Cá nhân và doanh nghiệp doanh thu không quá 10 tỷ đồng được đề xuất giảm 30% thuế
Theo nội dung tại Điều 1 của dự thảo, Chính phủ đề xuất giảm 30% số thuế thu nhập cá nhân phải nộp trong kỳ tính thuế năm 2026 và 2027 đối với thu nhập từ kinh doanh của cá nhân cư trú có doanh thu hằng năm trong năm 2026 và 2027 không quá 10 tỷ đồng.
Đối với thuế thu nhập doanh nghiệp, mức giảm được đề xuất cũng là 30% số thuế phải nộp trong kỳ tính thuế năm 2026 và 2027 đối với doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có doanh thu hằng năm không quá 10 tỷ đồng. Trường hợp doanh nghiệp đang được hưởng ưu đãi thuế theo Luật Thuế thu nhập doanh nghiệp hoặc các luật, nghị quyết khác của Quốc hội, số thuế được giảm sẽ được tính trên số thuế thu nhập doanh nghiệp phải nộp sau khi đã trừ phần ưu đãi thuế.
Theo Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, đề xuất này được đưa ra trong bối cảnh Chính phủ thời gian qua đã triển khai nhiều chính sách hỗ trợ người dân và doanh nghiệp. Các biện pháp gồm giảm thuế GTGT đối với phần lớn hàng hóa, giảm thuế bảo vệ môi trường đối với xăng, dầu, mỡ nhờn, triển khai các giải pháp về thuế bảo vệ môi trường, thuế GTGT và thuế tiêu thụ đặc biệt đối với xăng dầu, nhiên liệu bay, đồng thời miễn thuế sử dụng đất phi nông nghiệp và miễn, giảm hơn 40 loại phí, lệ phí.
Giảm thuế được kỳ vọng thúc đẩy sản xuất, tiêu dùng và tái đầu tư
Trên cơ sở các chính sách hỗ trợ đã được triển khai, khả năng cân đối ngân sách nhà nước và mục tiêu tạo điều kiện cho hộ, cá nhân kinh doanh cùng doanh nghiệp nhỏ và vừa phát triển, Chính phủ đề xuất tiếp tục giảm 30% thuế thu nhập cá nhân đối với cá nhân kinh doanh có doanh thu không quá 10 tỷ đồng mỗi năm trong năm 2026 và 2027. Đồng thời, mức giảm 30% thuế thu nhập doanh nghiệp cũng được đề xuất áp dụng cho doanh nghiệp có doanh thu hằng năm không quá 10 tỷ đồng trong hai năm này.
Cách thức giảm số thuế phải nộp 30% được đề xuất tương tự một số chính sách hỗ trợ từng được áp dụng trước đây, như Nghị quyết 30/2008/NQ-CP ngày 11/12/2008 của Chính phủ về các giải pháp cấp bách nhằm ngăn chặn suy giảm kinh tế, duy trì tăng trưởng và bảo đảm an sinh xã hội; Nghị quyết 29/2012/QH13 ngày 21/6/2012 của Quốc hội về một số chính sách thuế nhằm tháo gỡ khó khăn cho tổ chức, cá nhân; và Nghị quyết 406/NQ-UBTVQH15 ngày 19/10/2021 của Ủy ban Thường vụ Quốc hội về các giải pháp hỗ trợ doanh nghiệp, người dân chịu ảnh hưởng của dịch COVID-19.
Bên cạnh đó, chính sách giảm thuế GTGT từ 10% xuống 8% đối với phần lớn mặt hàng trong thời gian qua được đánh giá đã góp phần kích thích tiêu dùng và tăng sức mua hàng hóa, dịch vụ. Qua tổng kết, chính sách này đã phát huy vai trò điều tiết tiêu dùng và tối ưu hóa chi phí sản xuất, kinh doanh. Tuy nhiên, do chính sách giảm thuế GTGT chỉ có hiệu lực đến hết năm 2026, việc giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp trong năm 2026 và 2027 được đề xuất nhằm hỗ trợ trực tiếp các đối tượng này, tạo điều kiện giữ lại lợi nhuận để tái đầu tư, mở rộng sản xuất, đồng thời tăng thu nhập khả dụng của người dân, qua đó hỗ trợ tiêu dùng, tích lũy và hướng tới mục tiêu tăng trưởng hai con số.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công