Morning Bid: Quá tải thông tin
Ngày 28/10 (Reuters) - Phần lớn lịch sự kiện dày đặc của tuần này được dồn vào 24 giờ tới. Ngày hôm nay bao gồm việc Fed được dự báo sẽ "giữ nguyên lãi suất với giọng điệu diều hâu", khả năng Ngân hàng Canada tăng lãi suất, báo cáo lợi nhuận của các ông lớn AI là Microsoft và Alphabet sau khi thị…
Mike Dolan
Ngày 28/10 (Reuters) - Phần lớn lịch sự kiện dày đặc của tuần này được dồn vào 24 giờ tới.
Ngày hôm nay bao gồm việc Fed được dự báo sẽ "giữ nguyên lãi suất với giọng điệu diều hâu", khả năng Ngân hàng Canada tăng lãi suất, báo cáo lợi nhuận của các ông lớn AI là Microsoft và Alphabet sau khi thị trường đóng cửa, và cả ngân sách chính phủ thường niên của Anh.
Tâm lý trước loạt tin tức dồn dập vào thứ Tư khá hưng phấn, khi cổ phiếu AI tiếp tục tăng vào thứ Ba và gã khổng lồ chip Hàn Quốc SK Hynix vọt tăng 10% qua đêm sau khi báo cáo lợi nhuận ròng tăng gấp ba lần trong năm qua, đồng thời dự định trả lại khoản tiền lên tới $75 billion cho cổ đông.
Thị trường lãi suất diễn biến bình lặng khi quyết định của Fed đến gần, với toàn bộ sự chú ý đổ dồn vào cách Chủ tịch Kevin Warsh diễn đạt một khả năng tạm dừng tăng lãi suất - cũng như bất kỳ dấu hiệu nào về một đợt tăng nữa vào cuối năm. Số lượng các nhà hoạch định chính sách bỏ phiếu phản đối quyết định giữ nguyên có thể là yếu tố then chốt trong vấn đề này.
Với cả lạm phát cao hơn mục tiêu 2% và tỷ lệ thất nghiệp dưới 5% trong hơn năm năm nay, Fed cần hiệu chỉnh lại khái niệm "trung tính" của mình, vì cả lạm phát toàn phần và lạm phát cơ bản theo năm đều đang tăng trở lại và điều kiện tài chính vẫn tương đối nới lỏng.
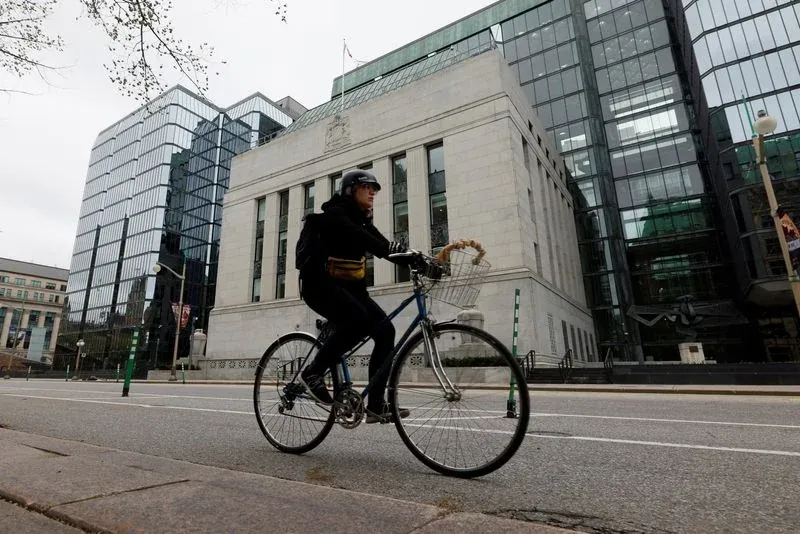
Tuy nhiên, Ngân hàng Canada được dự báo sẽ tăng lãi suất lần đầu tiên trong ba năm.
Một cảnh báo có thể có về điều này đã đến từ phía bên kia thế giới qua đêm, khi ngân hàng trung ương New Zealand bỏ phiếu sát sao để giữ nguyên lãi suất bất chấp kỳ vọng rộng rãi về một đợt tăng nữa. Điều đó khiến kiwi dollar giảm hơn 1%.
Tuy nhiên, không có nhiều lý do để lạc quan về giá năng lượng, khi Brent crude tiếp tục vượt lên trên $115/thùng, với các báo cáo rằng Mỹ đang cân nhắc nối lại các cuộc tấn công vào Iran sau cuộc bầu cử giữa kỳ vào tuần tới.
Ở một diễn biến khác, sự kiện ngân sách thường niên vốn thường gây lo lắng của Anh đã phần nào được xoa dịu khi Bộ trưởng Tài chính John Healey phát tín hiệu rằng không có thay đổi lớn nào trong chương trình thuế, chi tiêu hay vay nợ của chính phủ.
Với những người bên ngoài các quốc gia liên quan, bất kỳ ngân sách quốc gia nào cũng có thể trông "nhàm chán", nhưng ngân sách này được chủ đích quảng bá theo cách đó.
BIỂU ĐỒ TRONG NGÀY
Cuộc chiến Iran năm nay đã gây tổn hại tới giá năng lượng toàn cầu và các nền kinh tế khu vực, nhưng thiệt hại đối với chính nền kinh tế Iran đã tích tụ suốt một thập kỷ và Iranian rial đã rơi tự do trong phần lớn thời gian đó.
Các nhà trung gian Qatar đã trình Iran một dự thảo thỏa thuận mới vào Chủ nhật nhằm chấm dứt cuộc chiến với Mỹ và Israel, và Tehran được dự báo sẽ gửi phản hồi về dự thảo trước cuối tuần.
Trong khi đó, Tổng thống Trump lặp lại các đe dọa sẽ tấn công Iran lần nữa sau cuộc bầu cử giữa kỳ vào tuần tới, trong khi các quan chức Iran nói Tehran đã vạch ra các kế hoạch chi tiết để tấn công các tuyến cáp dưới biển ở Vùng Vịnh nếu các cuộc tấn công đó tiếp diễn.
Các sự kiện cần theo dõi hôm nay
• Quyết định lãi suất của Fed (14h00 giờ EDT), họp báo của Chủ tịch Kevin Warsh (14h30 giờ EDT)
• Lợi nhuận doanh nghiệp Mỹ: Alphabet, Microsoft và các công ty khác
• Quyết định lãi suất của Ngân hàng Canada (9h45 giờ EDT)
• Ngân sách thường niên của Anh (8h30 giờ EDT)
Các quan điểm được nêu là của tác giả. Chúng không phản ánh quan điểm của Reuters News, đơn vị, theo các Nguyên tắc Tin cậy, cam kết về tính chính trực, độc lập và không thiên vị.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công