Morning Bid: Trái phiếu, bom và rào chắn
Ngày 9 tháng 10 (Reuters) - Liệu nỗi đau của thị trường trái phiếu có thể lây lan? Giá dầu biến động, rủi ro chính trị gia tăng ở châu Âu, thêm xung đột ở Trung Đông, và tin tức về một đợt vay nợ doanh nghiệp AI khổng lồ khác đã khiến căng thẳng trên thị trường nợ chính phủ vẫn căng như mọi khi…
Bởi Anna Szymanski
Ngày 9 tháng 10 (Reuters) - Liệu nỗi đau của thị trường trái phiếu có thể lây lan? Giá dầu biến động, rủi ro chính trị gia tăng ở châu Âu, thêm xung đột ở Trung Đông, và tin tức về một đợt vay nợ doanh nghiệp AI khổng lồ khác đã khiến căng thẳng trên thị trường nợ chính phủ vẫn căng như mọi khi trong tuần này.
Câu hỏi đặt ra là liệu thị trường chứng khoán có thể tiếp tục miễn nhiễm hay không.
Hãy bắt đầu ở châu Âu, nơi nằm ở tâm điểm những lo ngại về thị trường trái phiếu trong phần lớn tuần. Chênh lệch lợi suất giữa nợ kỳ hạn 10 năm của Pháp và Đức đã nới rộng vượt 140 basis points, mức rộng nhất kể từ năm 2012, khi các nhà đầu tư ngày càng bán tháo nợ của những quốc gia mắc nợ nhiều nhất trong khối và tìm kiếm nơi trú ẩn an toàn ở những tài sản vững chắc như German Bunds.
Chính phủ Pháp đang tìm cách giải quyết các vấn đề nợ nần của mình bằng ngân sách năm 2027 nhằm hạ thâm hụt của nước này xuống 5% từ mức dự kiến 5.4% trong năm nay. Nhưng việc đưa ngân sách đó về đích trước cuộc bầu cử tổng thống năm tới sẽ là một thách thức do quốc hội bị chia rẽ sâu sắc và các cuộc biểu tình lan rộng mà nước này đã trải qua liên quan đến tài trợ giáo dục không đủ và các vấn đề khác.
Pháp không phải là quốc gia châu Âu duy nhất đối mặt với cục diện chính trị đầy rạn nứt. Thủ tướng Tây Ban Nha Pedro Sanchez hôm thứ Hai đã kêu gọi tổ chức bầu cử sớm vào ngày 29 tháng 11, cuộc bầu cử mà ông hy vọng sẽ mang lại cho ông thế đa số trong quốc hội. Nhưng đó là một canh bạc vì khối trung tả đang bị dẫn trước trong hầu hết các cuộc thăm dò ý kiến.
Tất cả rủi ro chính trị và căng thẳng thị trường trái phiếu này đã giáng đòn mạnh vào euro. Đồng tiền này đã chạm mức thấp nhất trong 17 tháng là $1.1161 vào thứ Hai trước khi phục hồi nhẹ.
Bối cảnh này đang tạo ra một môi trường đầy thách thức cho Ngân hàng Trung ương châu Âu (ECB). Thị trường vẫn dự đoán sẽ có thêm một đợt tăng lãi suất nữa vào cuối năm, do lạm phát khu vực đồng euro vẫn dai dẳng ở mức cao khoảng 3.8%, nhưng các nhà hoạch định chính sách có thể sẽ tìm cách thận trọng trước những chấn động của thị trường trái phiếu.
Giá năng lượng tăng cao chắc chắn không làm cho công việc của ECB trở nên dễ dàng hơn.
Trong khi giá dầu thô giảm nhẹ vào đầu tuần – phần lớn do các báo cáo rằng dòng dầu chảy ra khỏi Vùng Vịnh đang tiến gần mức trước chiến tranh Iran – sự lạc quan đó nhanh chóng tan biến. Giá Brent crude đã tăng 4% vào thứ Năm lên hơn $104 một thùng giữa lúc các cuộc tấn công của Iran vào tàu bè ở eo biển Hormuz gia tăng, cũng như các cuộc tấn công vào Saudi Arabia của lực lượng Houthi do Iran hậu thuẫn ở Yemen.
Tuy nhiên, dầu thô đã giảm lại một phần trong số các mức tăng này vào thứ Sáu sau khi Tổng thống Donald Trump nói vào thứ Năm rằng Mỹ sẽ không tấn công Iran trước cuộc bầu cử giữa nhiệm kỳ. Brent vẫn đang trên đà ghi nhận mức tăng hàng tuần.
Giữa tất cả những nhiễu động địa chính trị này, chỉ có một phản ứng tích cực hạn chế đối với tin tức hôm thứ Tư rằng Cơ quan Năng lượng Quốc tế đã đồng ý đẩy nhanh việc giải phóng dầu, ưu tiên dầu diesel, như một phần của kế hoạch được khởi động vào tháng Ba nhằm giải quyết giá nhiên liệu cao kỷ lục.
Phản ứng này có thể phản ánh thực tế mới của thị trường năng lượng: giá nhiên liệu có thể vẫn ở mức cao ngay cả khi xuất khẩu dầu thô từ Vùng Vịnh vẫn gần mức trước xung đột hoặc tăng lên trên toàn cầu. Đó là do phần bù rủi ro địa chính trị lớn và hoạt động hậu cần phức tạp – và rất tốn kém – liên quan đến việc đưa dầu ra khỏi Trung Đông.
Một vấn đề khác ảnh hưởng đến giá năng lượng trong tuần này liên quan đến một vịnh hoàn toàn khác. Bão Isaias đã làm gián đoạn sản xuất dầu và khí đốt ở Vịnh Mexico và đang tiến về Bờ Vịnh của Mỹ.
Ở lại Mỹ, hãy quay trở lại thị trường trái phiếu. Kỳ vọng về một đợt tăng lãi suất của Cục Dự trữ Liên bang (Fed) vào tháng Mười đã giảm mạnh vào tuần trước trong bối cảnh dữ liệu kinh tế yếu và tín hiệu ít diều hâu hơn từ Chủ tịch Fed chi nhánh New York John Williams. Nhưng biên bản cuộc họp FOMC tháng Chín được công bố hôm thứ Tư, và bình luận của Thống đốc Fed Christopher Waller hôm thứ Năm, cho thấy ngân hàng trung ương chắc chắn vẫn chưa xong việc thắt chặt – ngay cả khi các nhà hoạch định chính sách không hành động trong tháng này.
Tất nhiên, diễn biến thực sự nằm ở phần dài hơn của đường cong lợi suất. Lợi suất trái phiếu Kho bạc kỳ hạn 10 năm chuẩn mực đã tăng trong tuần này lên mức cao nhất trong 24 năm, có thời điểm chạm 5.364% vào thứ Tư. Tuy nhiên, lợi suất đã hạ nhiệt đôi chút vào thứ Năm sau khi nhu cầu mạnh tại phiên đấu giá trái phiếu kỳ hạn 30 năm – dù đợt phát hành này được cho là đã khớp ở mức lợi suất cao nhất kể từ năm 2000.
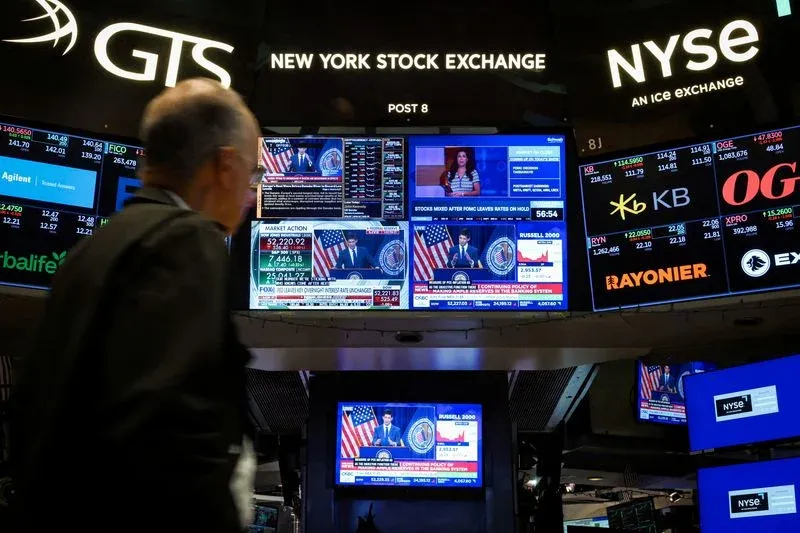
Trong phần lớn tuần này, có vẻ như ngay cả lợi suất trên +5% và giá năng lượng tăng cũng không đủ để chặn đà tăng của chứng khoán. Chỉ số Nasdaq và S&P 500 đều lập đỉnh cao mới vào thứ Ba. Tuy nhiên, cả hai đã hạ nhiệt đôi chút vào cuối tuần khi giá dầu thô tăng. Cổ phiếu ngành chip cũng chịu áp lực sau các báo cáo cho rằng doanh thu thu niên hóa của OpenAI trong tháng 9 thấp hơn 20 tỷ USD so với những gì công ty từng đưa ra trước đó.
Điều này đưa chúng ta trở lại cuộc tranh luận luôn hiện hữu: Liệu làn sóng AI có sắp sụp đổ?
Đây sẽ là vấn đề được quan tâm hàng đầu khi mùa báo cáo quý III khởi động. Dù không nhà phân tích nào kỳ vọng mức tăng trưởng lợi nhuận ấn tượng 50% như chúng ta đã thấy ở quý trước, dữ liệu mới nhất của LSEG cho thấy kỳ vọng vào khoảng 30%.
Những diễn biến sớm của mùa báo cáo lợi nhuận này cho thấy các công ty công nghệ có thể gặp khó khăn trong việc gây ấn tượng với nhà đầu tư. Vào thứ Năm, cả Samsung Electronics và TSMC đều chứng kiến cổ phiếu giảm, ngay cả khi hãng công nghệ Hàn Quốc dự báo lợi nhuận hoạt động quý III tăng 783% và gã khổng lồ chip báo cáo doanh thu quý III cao kỷ lục.
Một lo ngại đang lờ mờ hiện ra đối với nhà đầu tư là đợt vay nợ doanh nghiệp mới nhất. Theo Wall Street Journal, Broadcom đang tìm cách huy động 50 tỷ USD tài trợ, trong khi SpaceX dự định phát hành 30 tỷ USD trái phiếu xếp hạng đầu tư và huy động 10 tỷ USD khoản vay để mua chip từ Nvidia, một cổ đông lớn của SpaceX.
Vậy đợt giảm khiêm tốn của chứng khoán hôm thứ Năm là dấu hiệu của một điểm đảo chiều hay chỉ là một “gờ giảm tốc” nhỏ nữa? Trong khi thị trường chứng khoán phần lớn đã phớt lờ cú tăng vọt của lợi suất trong năm nay, lịch sử cho thấy điều này khó có thể kéo dài lâu. Câu hỏi, như thường lệ, là “lâu” đến mức nào.
Cuối cùng, ở các thị trường mới nổi, tài sản của Brazil đã ghi nhận mức tăng lịch sử vào thứ Hai sau khi ứng viên cánh hữu Flavio Bolsonaro thể hiện mạnh hơn kỳ vọng ở vòng bỏ phiếu đầu tiên trong cuộc bầu cử tổng thống nước này. Ông hiện là ứng viên sáng giá nhất để giành chiến thắng ở vòng hai vào ngày 25 tháng 10. Trong khi đó, tại Ấn Độ, ngân hàng trung ương đã nâng lãi suất repo chuẩn thêm 25 điểm cơ bản lên 5.5% vào thứ Tư, lần tăng đầu tiên trong gần bốn năm, do lạm phát ngày càng gia tăng.
Nhìn về tuần tới, mùa báo cáo lợi nhuận thực sự khởi động với hàng loạt báo cáo từ các ngân hàng lớn của Mỹ, trong khi nhà đầu tư – và Fed – sẽ có thêm dữ liệu lạm phát khi chỉ số CPI tháng 9 được công bố vào thứ Tư.
Trước khi rời đi, hãy xem qua một số câu hỏi mà các cây bút của chuyên mục ROI đã và đang tìm hiểu gần đây:
• Liệu các phòng thí nghiệm AI có bao giờ có thể tạo ra lợi nhuận?
• Chúng ta có nên bắt đầu nghĩ đến “S&P 10,000”?
• Vì sao một thay đổi tiềm tàng trong ban lãnh đạo ECB có thể là tin xấu đối với Pháp?
• Liệu các ngân hàng trung ương sẽ là cảnh sát tốt hay kẻ phản diện trên thị trường trái phiếu?
• Năng lượng tái tạo đã giúp duy trì nguồn điện ở Mỹ trong mùa hè này như thế nào?
• Liệu lịch bầu cử của châu Âu có thể là hồi chuông báo tử cho nỗ lực cải cách kinh tế của khu vực?
• Liệu sự tan băng ngoại giao giữa Trung Quốc và Ấn Độ có dẫn đến những chuyển dịch kinh tế lớn hơn?
• Vì sao giá thiếc không giảm trở lại mặt đất?
• Quốc gia nào có thể tận dụng việc Trung Quốc thu hẹp xuất khẩu nhiên liệu?
• Sự dịch chuyển mang tính kiến tạo nào đang diễn ra trên thị trường kẽm?
• Liệu các lô hàng than có thể phục hồi trong quý IV?
Tôi rất mong nhận được ý kiến phản hồi từ bạn, vì vậy hãy liên hệ với tôi tại .
Các ý kiến được đưa ra là của các tác giả. Chúng không phản ánh quan điểm của Reuters News, tổ chức mà theo Trust Principles, cam kết về tính chính trực, độc lập và không thiên vị.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công