Thị trường kim loại ngày 02/07: Đồng được hỗ trợ bởi triển vọng điện hóa, quặng sắt chịu áp lực dư cung
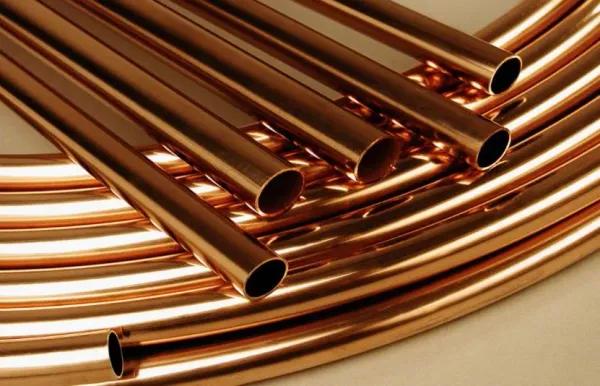
Thị trường kim loại ngày 02/07 ghi nhận triển vọng tích cực hơn đối với đồng nhờ nhu cầu dài hạn từ quá trình điện hóa và đầu tư lưới điện toàn cầu. Trong khi đó, quặng sắt tiếp tục chịu sức ép khi nguồn cung duy trì ở mức cao, tồn kho tại các cảng Trung Quốc tích lũy và nhu cầu tiêu thụ thép suy yếu theo yếu tố mùa vụ.
Diễn biến thị trường đồng
Tồn kho đồng hữu hình trên toàn cầu hiện ở mức gần 1,5 triệu tấn, tăng khoảng 540.000 tấn so với đầu năm. Tuy nhiên, lượng tồn kho bên ngoài nước Mỹ cũng gia tăng trong những tháng đầu năm 2026, phản ánh nhu cầu tiêu thụ tại các khu vực này suy yếu.
Ở khâu luyện kim, mức phí gia công và tinh luyện đồng (TC/RC) thường niên được thống nhất giữa tập đoàn khai khoáng Chile Antofagasta và các nhà máy luyện đồng Trung Quốc đã được chốt ở 0 USD/tấn vào tháng 1/2026, mức thấp nhất từng ghi nhận trong lịch sử các cuộc đàm phán thường niên. Trong khi đó, phí TC/RC trên thị trường giao ngay đã duy trì ở vùng âm kể từ năm 2024 và hiện vẫn ở mức thấp kỷ lục.
Về triển vọng dài hạn, Goldman Sachs cho rằng đầu tư vào hạ tầng điện và lưới điện sẽ là động lực chính thúc đẩy nhu cầu đồng trong những năm tới. Theo ước tính của ngân hàng này, lĩnh vực điện lực sẽ đóng góp hơn 60% mức tăng nhu cầu đồng đến năm 2030, tương đương với việc hình thành thêm một thị trường tiêu thụ có quy mô tương đương toàn bộ nhu cầu hiện nay của Mỹ. Goldman Sachs cũng dự báo giá đồng trên Sàn Giao dịch Kim loại London (LME) có thể đạt 15.000 USD/tấn vào năm 2035.
Trong khi đó, StoneX dự báo giá đồng bình quân trong năm 2026 đạt khoảng 11.490 USD/tấn. Tuy nhiên, chuyên gia phân tích Natalie Scott-Gray nhận định còn quá sớm để xác định thời điểm giá đồng đảo chiều, song bà cũng cho rằng mặt bằng giá hiện nay khó có thể được duy trì trong thời gian dài. Theo đánh giá của StoneX, chênh lệch giá giữa COMEX và LME hiện không còn đủ hấp dẫn để thu hút thêm dòng nguyên liệu đồng vào Mỹ, trong khi các vị thế đầu cơ trên thị trường đã ở trạng thái khá căng.
Diễn biến thị trường quặng sắt
Ủy ban châu Âu (EC) đã triển khai cơ chế hạn ngạch mới nhằm siết chặt lượng thép được miễn thuế khi nhập khẩu vào Liên minh châu Âu (EU). Chính sách này được kỳ vọng sẽ bảo vệ ngành thép nội khối, đồng thời nâng cao tỷ lệ sử dụng công suất của các nhà sản xuất trong khu vực.
Đối với thị trường quặng sắt, nguồn cung vẫn duy trì ở mức dồi dào, trong khi lượng tồn kho tại các cảng của Trung Quốc tiếp tục neo ở vùng cao so với mặt bằng lịch sử.
Áp lực lên thị trường chủ yếu xuất phát từ sự chững lại theo mùa của hoạt động xây dựng, biên lợi nhuận sản xuất thép bị thu hẹp và chiến lược mua hàng thận trọng của các nhà máy. Theo GMK Center, phần lớn doanh nghiệp vẫn duy trì lượng tồn kho thấp, chỉ bổ sung từng lô nhỏ và chủ yếu tranh thủ mua vào khi giá giảm sâu.
Ở phía nguồn cung, sức ép tiếp tục gia tăng khi khối lượng quặng sắt xuất khẩu từ Australia và Brazil tăng lên, trong khi lượng hàng tồn tại các cảng Trung Quốc ngày càng tích lũy. Diễn biến này làm gia tăng lo ngại về tình trạng dư cung trên thị trường, đặc biệt trong bối cảnh sản lượng gang của Trung Quốc đang có dấu hiệu suy giảm sau khi đạt đỉnh.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công