Thị trường nông sản 31/8: Lúa mì chịu áp lực nguồn cung, ngô thắt chặt tồn kho
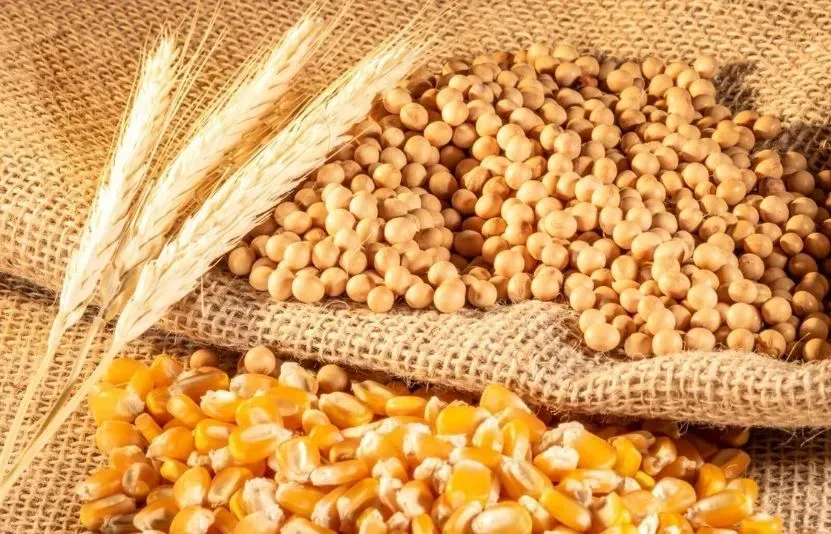
Thị trường nông sản ngày 31/08/2026 diễn biến đáng chú ý khi lúa mì đối mặt rủi ro nguồn cung, đậu tương hưởng lợi từ nhu cầu Trung Quốc, trong khi ngô có nguy cơ thắt chặt tồn kho.
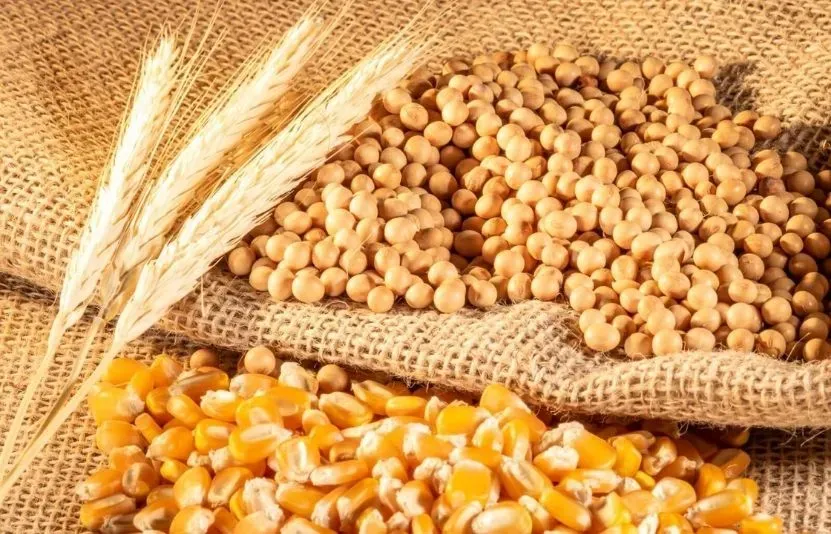
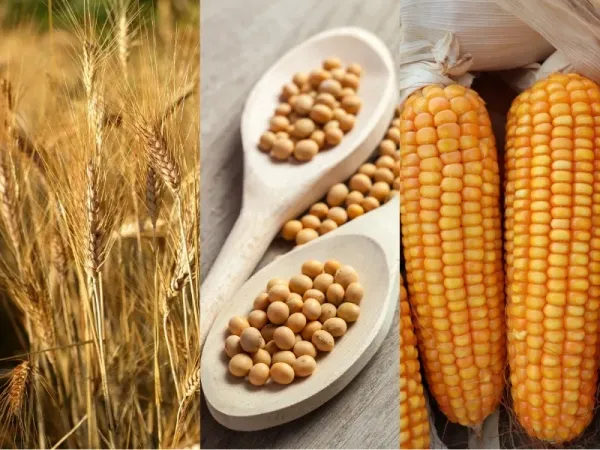
Lúa mì: Triển vọng nguồn cung chịu nhiều sức ép
Bộ trưởng Nông nghiệp Ukraine dự kiến diện tích gieo trồng lúa mì vụ đông trong mùa thu năm nay sẽ thu hẹp, mặc dù chưa công bố con số cụ thể. Hoạt động xuất khẩu ngũ cốc tiếp tục gặp trở ngại do các vấn đề logistics, trong khi tình trạng hạn hán gây ảnh hưởng đến những vùng canh tác ở phía Nam.
Tại Nga, diện tích gieo trồng lúa mì cũng được dự báo giảm. Những khó khăn trong logistics đang dần chuyển thành rủi ro đối với sản lượng và nguồn cung, qua đó tạo yếu tố hỗ trợ cho triển vọng giá lúa mì.
Pháp đã thực hiện chuyến xuất khẩu lúa mì đầu tiên sang Sudan trong 18 năm, cho thấy các dòng chảy thương mại ngũ cốc đang có dấu hiệu thay đổi.
Tại Mỹ, tỷ lệ diện tích lúa mì vụ xuân chịu tác động bởi hạn hán tăng mạnh 17% trong tuần trước, lên 80%, làm dấy lên thêm lo ngại về triển vọng năng suất.
Đậu tương: Nhu cầu từ Trung Quốc tiếp tục hỗ trợ
Chính quyền Mỹ đang xem xét phương án nâng hạn ngạch nhiên liệu sinh học năm 2027 thêm khoảng 500 triệu gallon. Theo hai nguồn tin riêng của Reuters, động thái này nhằm bù đắp những ảnh hưởng tiêu cực từ các trường hợp miễn trừ dự kiến áp dụng cho những nhà máy lọc dầu quy mô nhỏ.
Trong báo cáo giao dịch hàng ngày, Bộ Nông nghiệp Mỹ (USDA) xác nhận các thương vụ tư nhân xuất khẩu 182000 tấn đậu tương Mỹ sang Trung Quốc và 226000 tấn khác tới các điểm đến chưa được xác định.
USDA đồng thời xác nhận các giao dịch tư nhân xuất khẩu 100000 tấn khô dầu đậu tương sang Đức và 100000 tấn sang Hà Lan.
Trong khi triển vọng sản lượng tại Mỹ vẫn chưa rõ ràng và Trung Quốc tiếp tục gia tăng mua vào, khả năng năng suất đậu tương Mỹ giảm xuống dưới mức dự báo 52.7 giạ/mẫu của USDA là khá hạn chế.
Ngô: Triển vọng nguồn cung hỗ trợ đà tăng giá
BAGE không thay đổi dự báo sản lượng ngô Argentina ở mức 64 triệu tấn, cao hơn mức 63 triệu tấn do USDA đưa ra, đồng thời cho biết 88% diện tích đã hoàn tất thu hoạch.
Safras & Mercado điều chỉnh tăng nhẹ dự báo sản lượng ngô Brazil niên vụ 2026/27 lên 145.6 triệu tấn, cao hơn đáng kể so với mức 139 triệu tấn trong dự báo của USDA.
Ủy ban châu Âu giảm dự báo sản lượng ngô của EU xuống 50.1 triệu tấn, mức thấp nhất trong gần 20 năm và thấp hơn 17% so với cùng kỳ. Cơ quan này đồng thời nâng dự báo nhập khẩu thêm 1 triệu tấn, lên 25 triệu tấn. Việc bổ sung nguồn cung trở nên khó khăn hơn khi Ukraine thường chiếm 50-60% tổng lượng ngô nhập khẩu của EU.
Tại Pháp, tỷ lệ diện tích ngô được đánh giá tốt đến xuất sắc (G/E) chỉ còn 28%, giảm mạnh so với mức 62% cùng kỳ năm trước.
Kỳ vọng sản lượng ngô Mỹ giảm trong khi nhu cầu gia tăng có thể khiến tồn kho tại Mỹ và trên toàn cầu thắt chặt đáng kể hơn so với dự báo hiện tại của USDA, qua đó tiếp tục tạo động lực cho giá tăng.
Tính đến nay, mức đỉnh theo mùa của ngô tháng 12/2026 đạt 5.41-1/4 USD/giạ, tăng 21.6% so với mức thấp trong quý I, nhưng vẫn thấp hơn mức tăng trung bình lịch sử khoảng 25%.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công