Morning Bid: Bất ngờ không báo trước
Ngày 6/11 (Reuters) - Thị trường từ lâu đã định giá kịch bản "làn sóng xanh" trong cuộc bầu cử giữa nhiệm kỳ tại Mỹ, nhưng những gì họ nhận được là một cơn lũ thực sự khi đảng Dân chủ giành lại quyền kiểm soát Hạ viện và Thượng viện một cách dứt khoát.
Bởi Anna Szymanski
Ngày 6/11 (Reuters) - Thị trường từ lâu đã định giá kịch bản "làn sóng xanh" trong cuộc bầu cử giữa nhiệm kỳ tại Mỹ, nhưng những gì họ nhận được là một cơn lũ thực sự khi đảng Dân chủ giành lại quyền kiểm soát Hạ viện và Thượng viện một cách dứt khoát. Điều đó tạo tiền đề cho vài ngày biến động trên thị trường khi giá dầu lao dốc vào thứ Tư và một đợt bán tháo cổ phiếu do công nghệ dẫn dắt đã diễn ra vào thứ Năm.
Dầu thô Brent lao dốc xuống dưới $100/thùng vào thứ Tư và đang hướng tới mức giảm hàng tuần lớn nhất kể từ năm 2020 vào thứ Sáu. Giới đầu tư dường như tin rằng thất bại nặng nề của đảng Cộng hòa của Tổng thống Trump trong ngày thứ Ba đã làm giảm đáng kể khả năng xảy ra một vòng giao tranh mới tại Iran.
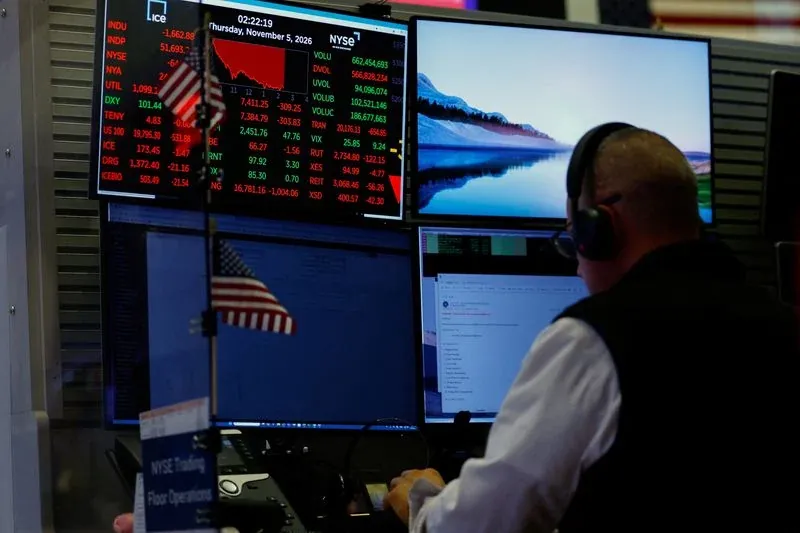
Nhưng ngay cả sự thay đổi tâm lý mạnh mẽ đó cũng bị lu mờ bởi một đợt sụp đổ của thị trường vào thứ Năm. Lo ngại rằng đảng Dân chủ được tiếp thêm sức mạnh có thể làm chậm việc xây dựng trung tâm dữ liệu đã giáng đòn mạnh vào cổ phiếu công nghệ, xóa sổ khoảng $3 trillion vốn hóa khỏi S&P 500.
Thị trường có thể sẽ trải qua một tháng 11 đầy sóng gió.
Đảng Dân chủ giành thắng lợi trên khắp mọi miền đất nước, kể cả ở những thành trì của đảng Cộng hòa như Texas và Kansas, giành thêm ít nhất 40 ghế tại Hạ viện và ít nhất bảy ghế tại Thượng viện – cả hai đều vượt kỳ vọng. Những lo ngại về chi phí sinh hoạt dường như là điểm đau lớn nhất, bên cạnh chính cuộc chiến Iran, một lời nhắc nhở về mức độ độc hại về mặt chính trị của lạm phát cao.
Dầu thô Brent, vốn đã giảm trong những ngày trước bầu cử nhờ kỳ vọng về một giải pháp ngoại giao giữa Washington và Tehran, đã lao dốc 9% vào thứ Tư xuống còn khoảng $94/thùng.
Tuy nhiên, giá đã tăng vọt gần 4% vào thứ Năm sau các vụ tấn công mới nhằm vào tàu chở dầu ở vùng Vịnh, cho thấy giới đầu tư có thể đã quá vội vàng loại trừ khả năng quay lại giao tranh ác liệt.
Dù vậy, có thể hiểu được vì sao thị trường đang định giá kịch bản hạ nhiệt căng thẳng. Phó Tổng thống JD Vance đã đổ lỗi thẳng thắn cho xung đột Trung Đông về thất bại của đảng Cộng hòa trong một bài đăng gay gắt trên mạng xã hội vào thứ Tư. Trump sau đó thừa nhận điều này có lẽ đúng, dù ông cũng nói rằng cuộc chiến vẫn đáng giá để ngăn Iran sở hữu vũ khí hạt nhân.
Tổng thống cũng nói vào thứ Ba rằng Mỹ sẽ chấm dứt khoản $4 billion viện trợ quân sự hàng năm cho Israel vào cuối năm nay – sớm hơn dự kiến trước đó – cho thấy ông có thể đang tìm cách đưa Mỹ xa khỏi đối tác của mình trong cuộc chiến. Tuy nhiên, ông cũng có thể chỉ đơn giản muốn xóa bỏ một luận điểm mà một số thành viên đảng Dân chủ đã sử dụng trong các chiến dịch tranh cử của họ.
Dù sao đi nữa, ngay cả khi Nhà Trắng muốn nhanh chóng thoát khỏi vùng Vịnh, các lựa chọn hiện tại để làm điều đó đều có những hệ quả tiêu cực nghiêm trọng, có thể chỉ trở nên tồi tệ hơn sau bầu cử, nên không thể loại trừ khả năng giao tranh ác liệt nối lại.
Giá năng lượng giảm đã giúp nâng đỡ trái phiếu Kho bạc Mỹ, phản ánh kỳ vọng lạm phát sẽ khiêm tốn hơn trong thời gian tới và lộ trình lãi suất của Cục Dự trữ Liên bang bớt diều hâu hơn. Lợi suất trái phiếu chuẩn kỳ hạn 10 năm đã giảm xuống mức thấp nhất là 4.82% vào thứ Năm, thấp nhất kể từ tháng 9.
Nhưng giá dầu yếu không phải là lý do duy nhất khiến trái phiếu được mua vào. Giới đầu tư cũng đang tìm nơi trú ẩn an toàn khi bán tháo cổ phiếu công nghệ hàng loạt vào thứ Năm. Nasdaq ghi nhận mức giảm trong một ngày lớn nhất kể từ khi Trump công bố thuế quan "Ngày Giải phóng" vào tháng 4/2025, bước vào vùng điều chỉnh. Chứng khoán châu Á cũng bị ảnh hưởng nặng nề, với KOSPI của Hàn Quốc mất hơn một phần mười giá trị trong tuần này và chỉ số của Đài Loan ghi nhận mức giảm hàng tuần lớn nhất kể từ năm 1991.
Nguyên nhân trực tiếp là nỗi lo đảng Dân chủ sẽ làm chậm làn sóng bùng nổ đầu tư vốn vào AI, khi nhiều người đã biến việc tạm dừng xây dựng trung tâm dữ liệu thành một phần quan trọng trong các chiến dịch tranh cử thắng lợi của họ.
Nhưng liệu động thái của ngày hôm qua có đơn thuần chỉ là phản ứng thái quá trước "cơn sóng thần xanh" của ngày thứ Ba? Có thể là vậy, khi hợp đồng tương lai cho thấy chứng khoán Mỹ có thể phần nào dễ thở hơn vào thứ Sáu.
Hơn nữa, trên thực tế có rất ít dấu hiệu cho thấy cơn bùng nổ đầu tư vào AI đang chững lại. Marvell Technology công bố hôm thứ Hai rằng họ đang mua lại nhà sản xuất linh kiện quang học Lumentum trong một thương vụ hoán đổi toàn bộ bằng cổ phiếu trị giá $115 billion, bao gồm cả nợ, một trong những thương vụ lớn nhất năm 2026. Meta cũng cho biết hôm thứ Ba rằng họ sẽ huy động thêm $15 billion thông qua một đợt phát hành trái phiếu bằng USD gồm năm phần để tài trợ cho việc mở rộng AI của mình.
Mặt khác, cũng nên nhớ rằng giao dịch AI đã rung lắc suốt nhiều tuần qua – và dòng vốn huy động khổng lồ mà chúng ta đang tiếp tục chứng kiến có thể là việc các doanh nghiệp đang cố chen chân vào trước khi cánh cửa đóng lại. Nếu đúng như vậy, thì giới lãnh đạo ở Mỹ và các nơi khác nên lo ngại. AI đã giúp chống đỡ tăng trưởng của Mỹ và toàn cầu trong hai năm qua bất chấp mọi cơn gió ngược vĩ mô, vì vậy một đợt bán tháo công nghệ tiếp theo có thể tạo ra hiệu ứng lan tỏa vượt xa thị trường chứng khoán.
Vậy còn gì khác đã diễn ra trong tuần này, ngoài màn kịch bầu cử giữa nhiệm kỳ? Công ty giá trị nhất thế giới, Apple, đã công bố kết quả kinh doanh vào thứ Hai. Dù nhà sản xuất iPhone vượt kỳ vọng về doanh thu, giá cổ phiếu của hãng vẫn giảm do lo ngại biên lợi nhuận bị bóp nghẹt bởi chi phí chip tăng cao.
Trong khi đó, Ngân hàng Trung ương Anh đã tăng lãi suất thêm 25 basis points, đánh dấu lần tăng lãi suất đầu tiên của ngân hàng trung ương này trong ba năm, dù một số nhà hoạch định chính sách cho rằng thị trường có thể đang định giá quá mức việc thắt chặt bổ sung.
Cuối cùng, làn sóng tấn công mạng đáng lo ngại vẫn tiếp diễn. Tuần trước là vụ trộm Binance, vụ trộm mạng lớn nhất trong lịch sử, cùng với việc hệ thống cảnh báo phòng không của Ukraine bị hack và việc tủ đông của các siêu thị trên khắp châu Âu bị ngừng hoạt động trong tuần này. Tất cả đều làm nổi bật những lỗ hổng kinh tế mới đang xuất hiện trong kỷ nguyên AI – một rủi ro mà không ai biết cách định giá.
Vậy lịch dữ liệu có gì? Dữ liệu việc làm phi nông nghiệp tháng 10 của Mỹ sẽ được công bố vào cuối ngày hôm nay, với số việc làm dự kiến tăng 65,000, và thêm nhiều dữ liệu lạm phát của Mỹ sẽ được công bố vào tuần tới. Nhưng những gì xảy ra vào tháng trước có lẽ sẽ ít có trọng lượng với thị trường hơn nhiều so với những gì đã xảy ra vào thứ Ba và ý nghĩa của nó đối với hai năm tới.
Trước khi rời đi, hãy xem qua một số câu hỏi mà các chuyên mục gia của ROI gần đây đang tìm hiểu:
• Việc thay đổi các cược cho cuộc bầu cử tổng thống Mỹ năm 2028 có thể tác động đến thị trường như thế nào?
• Tại sao Big Oil vẫn giữ thái độ thận trọng dù lợi nhuận khổng lồ?
• Tại sao một thỏa thuận nhôm giữa Mỹ và Canada có thể là tin xấu cho châu Âu?
• Liệu lĩnh vực chăm sóc sức khỏe có thể là người thắng lớn tiếp theo của AI?
• Liệu người tiêu dùng năng lượng châu Âu có thể có được chút giảm nhẹ trong mùa đông này?
• Nhập khẩu dầu thô của châu Á đã phục hồi bao nhiêu trong tháng trước?
• Tại sao Qatar lại mua LNG của Mỹ?
• Liệu chính sách đối ngoại của Trump có thể làm nổ tung tham vọng AI của ông?
• Các nước châu Á hy vọng làn sóng thắng lớn của Mỹ trong bầu cử giữa nhiệm kỳ sẽ thay đổi điều gì?
• Điều gì đang gây ra sự nhầm lẫn đáng kể trên thị trường đồng?
• Tại sao chứng khoán Ấn Độ không theo kịp mức tăng trưởng bùng nổ của đất nước?
Các quan điểm được nêu là của các tác giả. Chúng không phản ánh quan điểm của Reuters News, đơn vị mà theo các Nguyên tắc Tin cậy, cam kết về tính chính trực, độc lập và không thiên vị.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công