Giá cao su 18/8/2026: thế giới trái chiều, tăng chiếm ưu thế
Giá cao su hôm nay 18/8 ghi nhận thị trường trong nước tiếp tục ổn định, trong khi giá cao su trên các sàn quốc tế diễn biến trái chiều nhưng phần lớn vẫn theo hướng tăng. Đáng chú ý, hợp đồng RSS3 tháng 8/2026 trên sàn TOCOM tăng mạnh 3,93%, còn cao su kỳ hạn tháng 10/2026 trên sàn SHFE tăng nhẹ 0,20%.
Giá cao su trong nước hôm nay
![giá cao su trong nước 18 tháng 8]](https://wecommodity.com/content/images/2026/09/02e9b42845221306c5cee73fbc134667-1.webp)
Tại thị trường nội địa, giá thu mua mủ cao su tại các doanh nghiệp lớn nhìn chung không có biến động đáng kể.
Công ty Bình Long hiện thu mua mủ cao su tại nhà máy ở mức 540 đồng/độ TSC/kg, trong khi giá thu mua tại các đội sản xuất là 530 đồng/TSC/kg. Giá mủ tạp với DRC 60% được duy trì ở mức 18.000 đồng/kg.
Tại Công ty MangYang, giá thu mua mủ nước dao động 458 - 463 đồng/TSC, tương ứng từ loại 2 đến loại 1. Trong khi đó, mủ đông tạp được thu mua trong khoảng 404 - 459 đồng/DRC.
Công ty Cao su Bà Rịa giữ giá mủ nước ở mức 420 đồng/độ TSC/kg đối với mủ có độ TSC từ 25 đến dưới 30. Mủ đông DRC 35 - 44% được thu mua với giá 14.600 đồng/kg, còn mủ nguyên liệu ở mức 18.100 đồng/kg.
Tại Công ty Phú Riềng, giá mủ tạp được duy trì ở mức 390 đồng/DRC, trong khi mủ nước có giá thu mua 420 đồng/TSC.
Giá cao su thế giới hôm nay
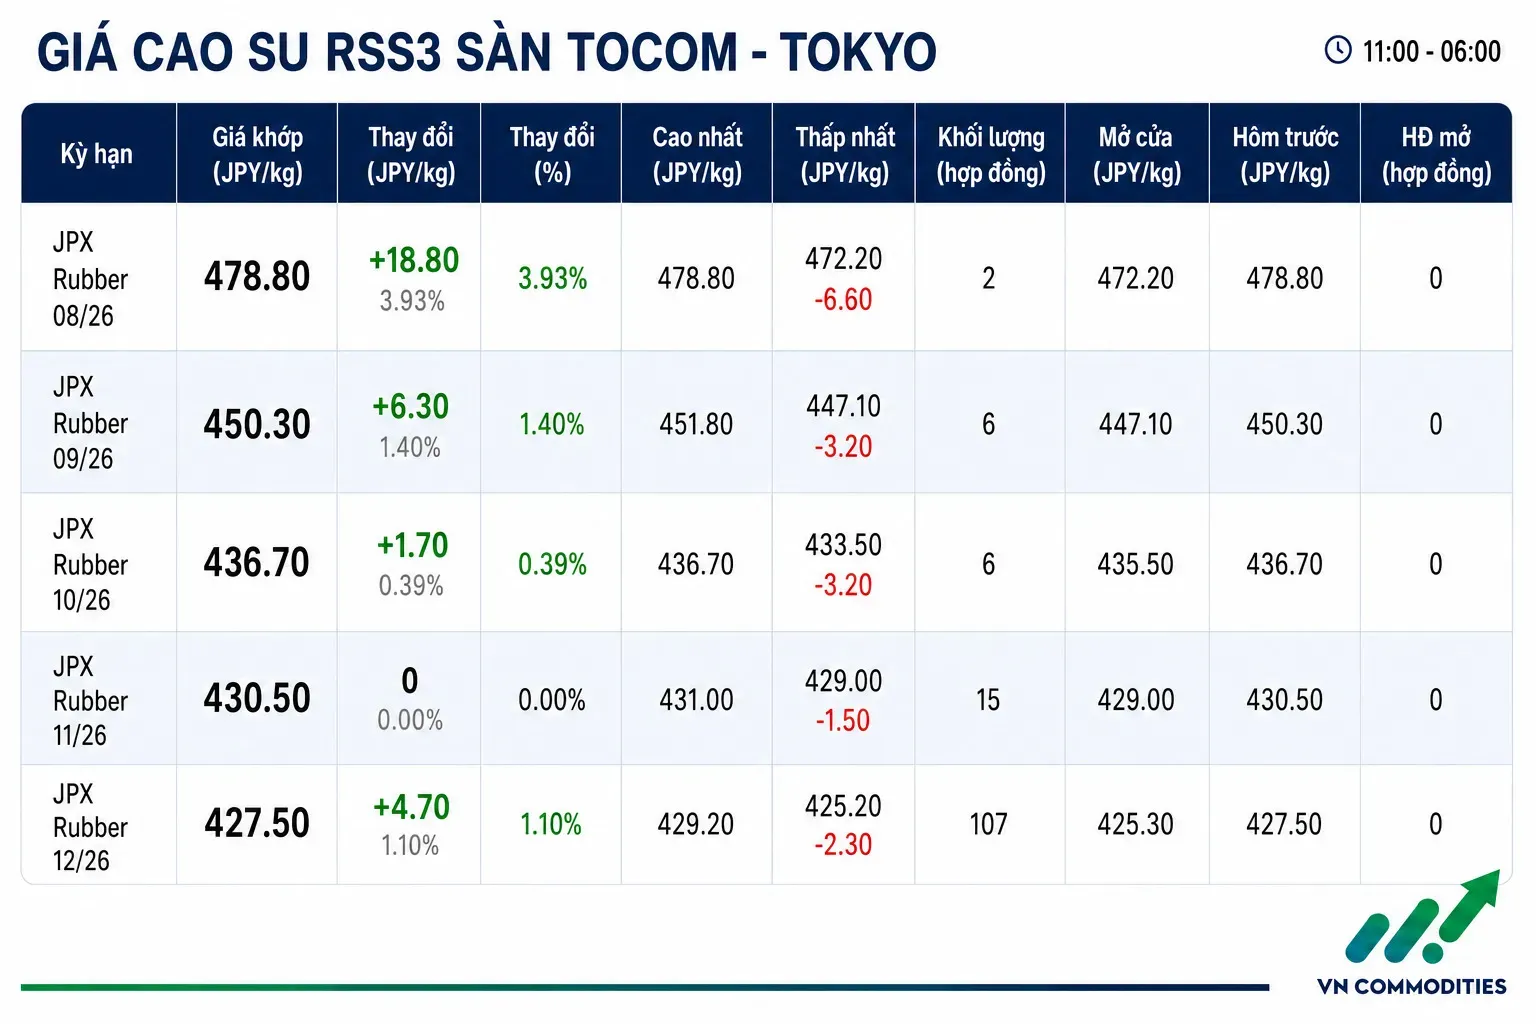
Trên sàn TOCOM (Tokyo), giá cao su RSS3 trong phiên sáng 18/8 diễn biến trái chiều giữa các kỳ hạn nhưng xu hướng tăng chiếm ưu thế.
Cụ thể, hợp đồng RSS3 giao tháng 8/2026 tăng 18,80 yên/kg, tương đương 3,93%, lên 478,80 yên/kg. Hợp đồng tháng 9/2026 tăng 6,30 yên/kg, tương đương 1,40%, lên 450,30 yên/kg.
Ở kỳ hạn tháng 10/2026, giá tăng 1,70 yên/kg, tương đương 0,39%, lên 436,70 yên/kg. Riêng hợp đồng tháng 11/2026 không thay đổi, giữ ở mức 430,50 yên/kg.
Trong khi đó, trên sàn SHFE, cao su kỳ hạn tháng 10/2026 tăng nhẹ 0,20%, cho thấy thị trường cao su quốc tế vẫn duy trì xu hướng tích cực dù diễn biến giữa các kỳ hạn chưa đồng nhất.
Lốp xe ASEAN mở rộng thị phần tại châu Âu
Thị trường lốp xe tại châu Âu đang chứng kiến sự thay đổi đáng kể về nguồn cung khi thị phần của Trung Quốc suy giảm, trong khi các quốc gia Đông Nam Á ngày càng gia tăng hiện diện.
Theo Astutus Research, trong 5 tháng đầu năm 2026, Trung Quốc chỉ còn chiếm 58,1% tổng lượng lốp PC/LT nhập khẩu vào EU27 và Anh, giảm mạnh so với mức 71,8% của cùng kỳ năm 2025. Tổng lượng nhập khẩu vào thị trường này giảm 6%, xuống khoảng 67 triệu chiếc. Riêng lượng lốp có xuất xứ từ Trung Quốc giảm tới 24%, còn khoảng 39 triệu chiếc.
Ngược lại, ASEAN đang nhanh chóng gia tăng thị phần, từ 7,6% lên 19,9%. Thái Lan xuất khẩu khoảng 6 triệu chiếc, tăng 156%, trong khi Việt Nam vượt mốc 3 triệu chiếc, tăng tới 130%. Campuchia cũng ghi nhận mức tăng đáng chú ý với khoảng 2,3 triệu chiếc xuất khẩu.
Sự thay đổi này phần nào chịu tác động từ chính sách thương mại của châu Âu. Ngày 7/7, Ủy ban châu Âu áp dụng mức thuế chống bán phá giá từ 4,3% đến 45,3% đối với lốp PC/LT có nguồn gốc từ Trung Quốc, bắt đầu có hiệu lực từ tháng 7.
Tuy nhiên, xu hướng dịch chuyển nguồn cung chưa đồng nghĩa chuỗi sản xuất tại ASEAN đã hoàn toàn tách khỏi Trung Quốc. Một số nhà máy tại Đông Nam Á hiện vẫn thuộc sở hữu của các doanh nghiệp Trung Quốc.
Đối với Việt Nam, sự thay đổi trong thị trường lốp châu Âu đang mở ra cơ hội gia tăng thị phần và thúc đẩy xuất khẩu. Dù vậy, doanh nghiệp trong nước cũng sẽ phải đối mặt với yêu cầu ngày càng cao về nguồn gốc xuất xứ, chất lượng sản phẩm và sức ép cạnh tranh trên thị trường quốc tế.
Liên hệ: Minh Thắng HCT 036.7847.099 để nhận tư vấn đầu tư hàng hóa phái sinh.
HCT Kiến tạo giá trị - Chia sẻ thành công